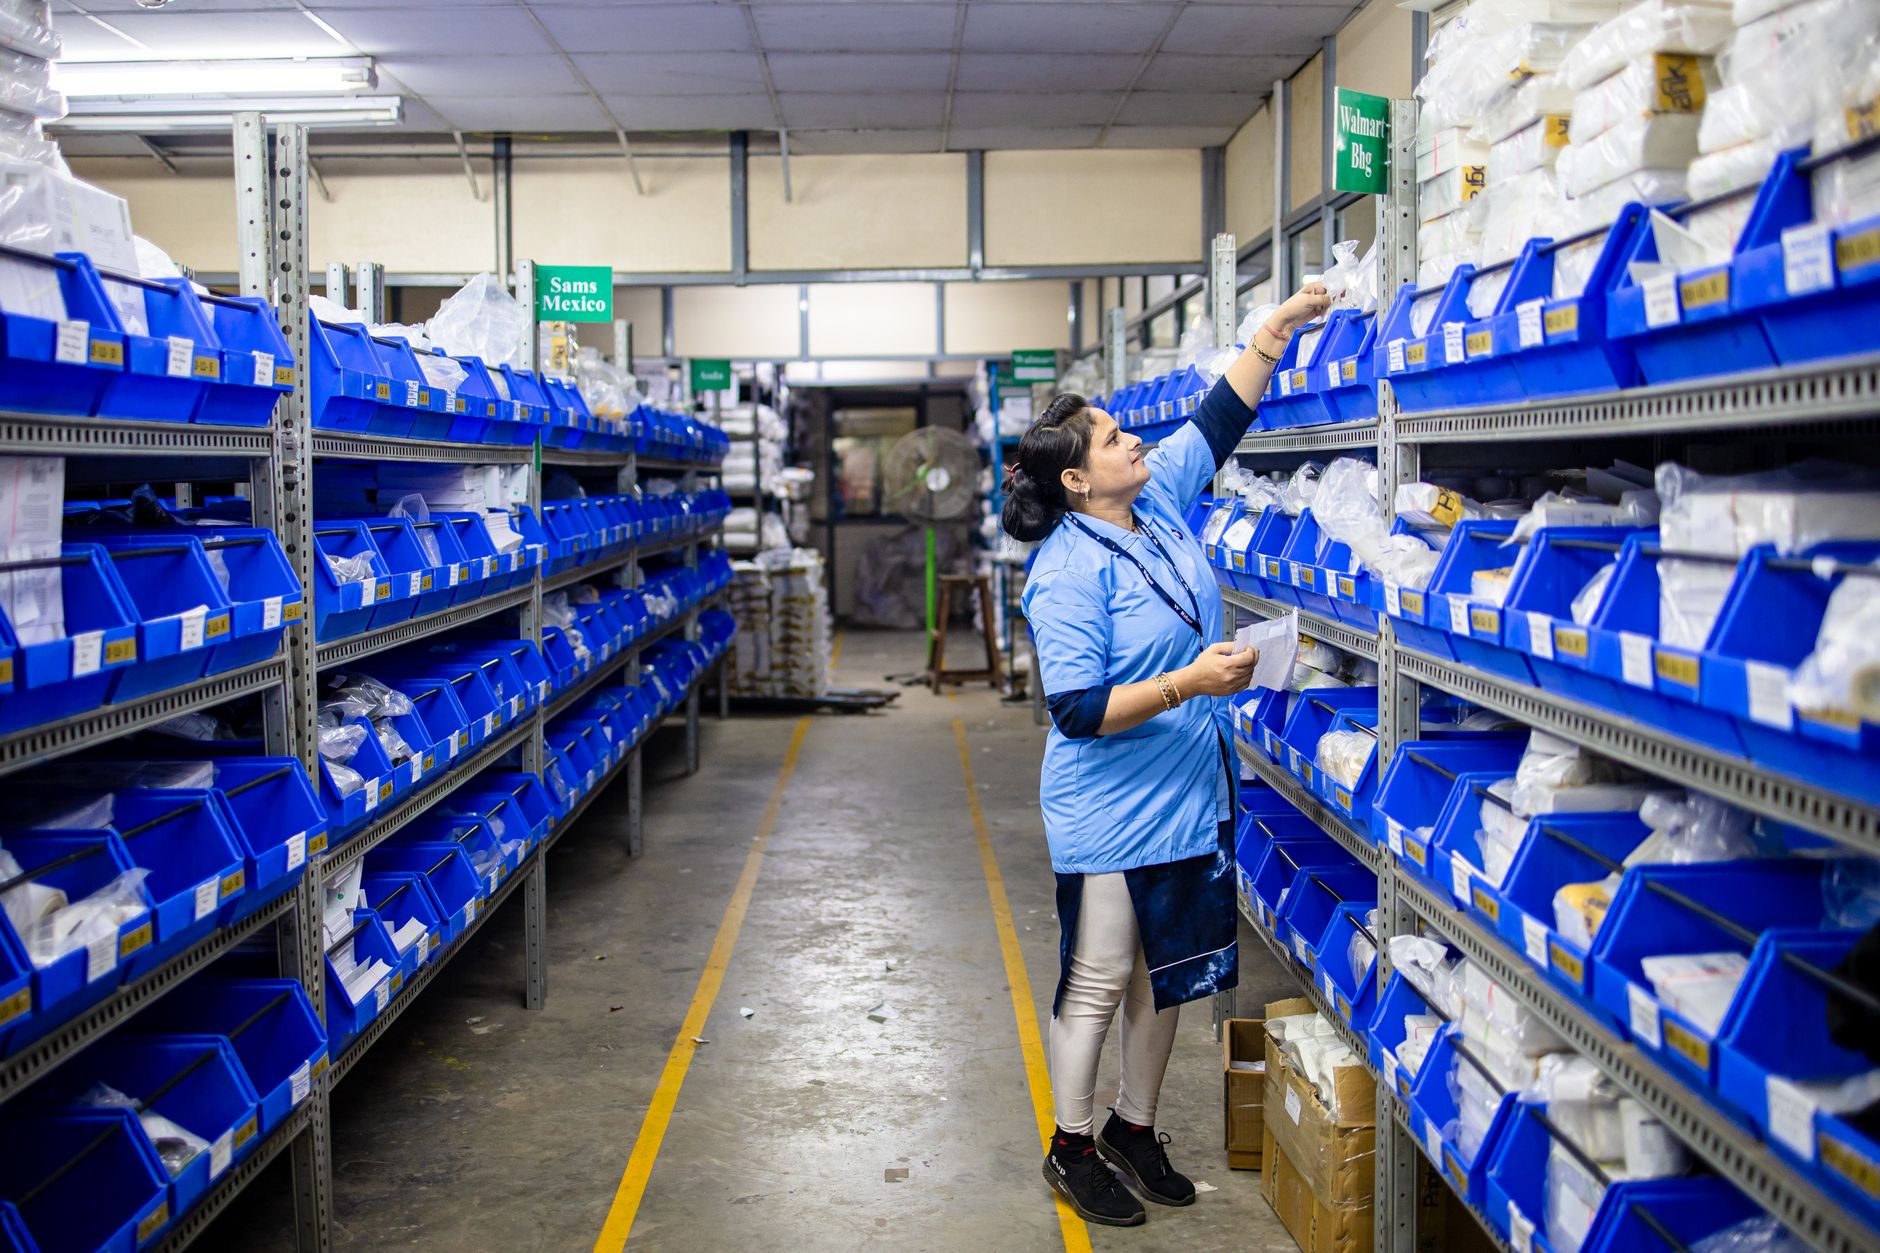
Dalam dunia bisnis, perdagangan, dan manajemen rantai pasok (supply chain), dua istilah sering kali digunakan secara bergantian: inventory dan stock. Bagi orang awam, keduanya memiliki arti yang sama, yakni persediaan barang yang dimiliki oleh sebuah perusahaan.
Namun, jika Anda mendalami ilmu manajemen operasional dan akuntansi, ada garis batas yang cukup jelas antara kedua istilah ini. Memahami perbedaan inventory dan stock bukan sekadar memperkaya kosakata bisnis Anda, tetapi juga krusial dalam pengambilan keputusan finansial, pengelolaan gudang, hingga strategi perpajakan perusahaan.
Lantas, di mana letak perbedaannya? Artikel ini akan mengupas tuntas definisi, ruang lingkup, karakteristik, hingga implikasi finansial dari inventory dan stock secara mendalam dan mudah dipahami.
Mengenal Lebih Dekat Apa Itu Inventory
Secara etimologis dan operasional, inventory (persediaan) merujuk pada keseluruhan aset lancar berupa barang atau material yang dipegang oleh suatu perusahaan dengan tujuan untuk dijual kembali, diproses lebih lanjut, atau digunakan dalam proses operasional sehari-hari.
Cakupan inventory tergolong sangat luas. Dalam laporan keuangan, inventory dikategorikan sebagai aset di neraca (balance sheet). Istilah ini tidak hanya mencakup barang jadi yang siap dipajang di etalase toko, tetapi juga bahan baku yang masih tersimpan di dalam karung, komponen elektronik yang belum dirakit, hingga barang setengah jadi yang sedang berada di tengah jalur produksi.
Berdasarkan tahapannya, inventory umumnya dibagi menjadi beberapa jenis utama:
- Bahan Baku (Raw Materials): Material dasar yang dibeli dari supplier dan belum mengalami proses produksi apa pun.
- Barang Setengah Jadi (Work in Progress / WIP): Material yang sedang dalam proses transformasi di lantai pabrik.
- Barang Jadi (Finished Goods): Produk akhir yang telah selesai diproduksi dan siap dipasarkan kepada konsumen.
- MRO (Maintenance, Repair, and Operations): Perlengkapan pendukung seperti oli mesin, suku cadang alat berat, atau alat tulis kantor yang digunakan untuk mendukung operasional, meski tidak dijual secara langsung.
Dari definisi ini, terlihat jelas bahwa inventory memiliki sifat yang dinamis sekaligus strategis. Ia melibatkan seluruh siklus hidup barang di dalam perusahaan—dari pertama kali dibeli dari pemasok, diolah, hingga akhirnya berpindah tangan ke konsumen akhir.
Memahami Konsep Stock dalam Bisnis
Di sisi lain, istilah stock (stok) cenderung memiliki konotasi yang lebih spesifik dan komersial. Dalam praktiknya, stock sering kali diartikan sebagai jumlah fisik barang dagangan yang benar-benar tersedia (on-hand) di dalam gudang atau toko dan siap untuk segera dijual atau didistribusikan kepada pembeli.
Jika inventory adalah istilah yang lebih sering digunakan dalam konteks akuntansi, manajemen strategis, dan operasional menyeluruh, maka stock lebih akrab digunakan di lantai ritel, bagian gudang (warehouse), serta aktivitas jual-beli sehari-hari.
Sebagai contoh, seorang penjaga toko pakaian akan mengatakan, “Stok baju merah ukuran L sudah habis,” bukan “Inventory baju merah ukuran L sudah habis.” Penggunaan kata stock berfokus pada ketersediaan fisik yang bisa dilihat, dihitung, dan langsung dikomersialkan.
Namun, dalam konteks keuangan modern, kata stock juga bisa merujuk pada kepemilikan saham perusahaan (stocks). Oleh karena itu, dalam manajemen rantai pasok, penggunaannya harus diletakkan pada konteks yang tepat agar tidak menimbulkan ambiguitas dengan instrumen pasar modal tersebut.
Analisis Mendalam: Perbedaan Mendasar Inventory dan Stock
Meskipun keduanya merujuk pada barang yang dimiliki perusahaan, ada beberapa parameter penting yang menjadi pembeda utama antara inventory dan stock. Berikut adalah poin-poin krusial yang membedakan keduanya:
1. Ruang Lingkup dan Cakupan
Perbedaan paling mencolok terletak pada luas cakupannya. Inventory memiliki cakupan yang jauh lebih besar dan komprehensif. Di dalam sebuah inventory, terdapat berbagai tahapan barang—mulai dari bahan mentah, barang dalam proses, hingga barang jadi.
Sebaliknya, stock adalah bagian dari inventory itu sendiri. Stock lebih mengerucut pada barang jadi yang sudah siap jual atau siap dikirim (ready for sale). Bahan baku yang masih berupa lembaran baja di pabrik otomotif dapat disebut sebagai inventory, tetapi tidak lazim disebut sebagai stock untuk dijual kepada konsumen akhir.
2. Konteks Penggunaan (Akuntansi vs. Operasional)
Dalam laporan keuangan perusahaan publik, Anda akan menemukan pos akun bernama Inventories, bukan Stocks (kecuali merujuk pada saham). Akuntan menggunakan istilah inventory karena mencakup nilai moneter dari seluruh aset operasional yang belum terealisasi menjadi pendapatan.
Sementara itu, stock adalah istilah operasional harian. Manajer gudang, staf inventory control, dan tenaga penjual lebih sering menggunakan kata stock untuk memantau keluar-masuknya barang secara fisik di lapangan.
3. Sifat dan Transformasi Barang
Barang yang masuk dalam kategori inventory dapat mengalami perubahan bentuk yang drastis—dari bahan mentah menjadi barang jadi melalui proses manufaktur.
Di sisi lain, barang yang dikategorikan sebagai stock umumnya sudah berada dalam bentuk finalnya. Fokus utama dalam pengelolaan stock adalah bagaimana menjaga agar barang tersebut tidak rusak, tidak kedaluwarsa, dan cepat terjual untuk menghasilkan perputaran kas yang sehat.
Mengapa Perbedaan Ini Penting untuk Bisnis Anda?
Bagi para pelaku usaha, pemilik UMKM, maupun manajer logistik, memahami perbedaan terminologi ini bukan sekadar urusan teori bahasa Inggris bisnis. Ada implikasi manajerial yang nyata di baliknya:
- Keakuratan Laporan Keuangan: Kesalahan dalam mendata nilai inventory dapat berakibat fatal pada perhitungan Harga Pokok Penjualan (HPP) dan laba bersih perusahaan. Hal ini juga berkaitan langsung dengan audit pajak tahunan.
- Efisiensi Manajemen Gudang: Dengan membedakan mana barang yang masih berupa bahan baku (inventory) dan mana yang sudah siap dipasarkan (stock), tim logistik dapat mengatur tata letak gudang (warehouse layout) dengan lebih efisien. Barang siap jual bisa ditarik ke area depan agar mudah diakses, sementara bahan baku disimpan di zona produksi.
- Strategi Cash Flow: Barang yang menumpuk sebagai inventory (terutama bahan baku yang terlalu lama menganggur) dapat mengikat arus kas (cash flow) perusahaan. Sebaliknya, stock yang cepat berputar akan menghasilkan likuiditas yang lebih baik bagi kesehatan finansial bisnis.
Studi Kasus Sederhana untuk Memahami Perbedaan
Untuk memperjelas pemahaman kita, mari ambil contoh sebuah pabrik manufaktur furnitur kayu.
Perusahaan tersebut membeli kayu jati gelondongan dari petani hutan. Kayu-kayu gelondongan ini, sesampainya di pabrik, dicatat sebagai bagian dari inventory perusahaan (khususnya raw materials).
Setelah kayu dipotong, dihaluskan, dan dirakit menjadi kursi namun belum dicat atau diberi bantalan, kursi tersebut dikategorikan sebagai inventory dalam bentuk work in progress (barang setengah jadi).
Ketika kursi tersebut telah selesai dicat, dipasangi merek, dikemas rapi dalam kardus, dan siap dikirim ke toko-toko mitra atau pembeli online, maka kursi tersebut kini berstatus sebagai stock (barang jadi siap jual).
Dari ilustrasi di atas, terlihat bahwa setiap stock pasti merupakan bagian dari inventory, tetapi tidak semua inventory dapat disebut sebagai stock.
Secara ringkas, perbedaan inventory dan stock terletak pada tingkat keluasan cakupan dan tahapannya dalam rantai pasok bisnis. Inventory adalah istilah payung yang lebih besar, mencakup seluruh aset fisik perusahaan mulai dari bahan baku, barang setengah jadi, hingga barang jadi yang digunakan dalam proses produksi maupun penjualan.
Di sisi lain, stock adalah bagian spesifik dari inventory yang merujuk pada ketersediaan fisik barang jadi yang siap untuk dipasarkan dan dijual kepada konsumen.
Dengan memahami perbedaan mendasar ini, para pengambil keputusan di perusahaan dapat merancang strategi manajemen rantai pasok yang lebih presisi, mengoptimalkan ruang gudang, serta menjaga kesehatan finansial bisnis secara menyeluruh di tengah persaingan pasar yang semakin ketat.