Di tengah ketidakpastian ekonomi global, inflasi yang terus merangkak naik, dan risiko pemutusan hubungan kerja (PHK) yang mengintai berbagai industri, memiliki kestabilan finansial bukan lagi sekadar pilihan, melainkan sebuah keharusan. Salah satu fondasi terkuat dalam perencanaan keuangan pribadi adalah keberadaan dana darurat.
Kendati sering digaungkan oleh para perencana keuangan, masih banyak masyarakat yang mengabaikan pentingnya pos keuangan ini. Mereka kerap terjebak dalam pola pikir konsumtif, mengandalkan kartu kredit, atau bahkan meminjam secara online ketika musibah datang menghantam.
Lantas, seberapa krusial sebenarnya dana darurat? Dan di mana tempat paling aman serta menguntungkan untuk menyimpannya agar nilainya tidak tergerus inflasi? Berikut adalah ulasan mendalam mengenai pentingnya dana darurat dan strategi penempatannya yang tepat.
Mengapa Dana Darurat Sangat Penting untuk Anda Miliki?
Secara definisi, dana darurat adalah sejumlah uang yang disisihkan secara khusus dan hanya digunakan untuk menghadapi situasi mendesak yang bersifat darurat, tidak terduga, serta membutuhkan penanganan finansial segera.
Banyak orang sering salah kaprah dengan menyamakan tabungan biasa dan dana darurat. Tabungan biasa biasanya memiliki tujuan spesifik, seperti untuk liburan akhir tahun, membeli gadget keluaran terbaru, atau down payment (DP) kendaraan. Sebaliknya, dana darurat adalah “jaring pengaman” hidup Anda.
Menurut panduan dari Financial Industry Regulatory Authority (FINRA), memiliki cadangan kas darurat adalah benteng pertahanan pertama agar seseorang tidak jatuh ke dalam perangkap utang berbunga tinggi saat krisis melanda. Situasi darurat yang dimaksud bukanlah keinginan untuk belanja, melainkan kejadian seperti:
- Kehilangan Pekerjaan (PHK): Di era disrupsi teknologi saat ini, perubahan bisnis bisa terjadi sangat cepat. Dana darurat berfungsi sebagai pengganti pemasukan bulanan sementara Anda mencari pekerjaan baru.
- Kedaruratan Medis: Meskipun sudah memiliki BPJS Kesehatan, terkadang ada biaya-biaya medis darurat atau obat-obatan tertentu di luar tanggapan asuransi yang harus segera dibayar.
- Bencana Alam atau Kerusakan Rumah: Perbaikan atap rumah yang bocor parah karena badai, atau kerusakan kendaraan mendadak yang menjadi sarana utama mencari nafkah.
Data dari berbagai lembaga survei keuangan menunjukkan bahwa mayoritas masyarakat modern ternyata tidak memiliki tabungan yang cukup untuk menutupi pengeluaran darurat senilai satu bulan gaji saja. Kondisi ini membuat mereka sangat rentan secara psikologis dan finansial ketika guncangan ekonomi terjadi. Dengan memiliki dana darurat, tingkat stres akibat masalah keuangan dapat ditekan secara signifikan, karena Anda tahu bahwa Anda memiliki cadangan yang bisa diandalkan.
Berapa Besaran Ideal Dana Darurat yang Harus Dikumpulkan?
Besaran dana darurat tentu tidak sama bagi setiap individu. Hal ini sangat bergantung pada status pernikahan dan tanggungan finansial masing-masing. Berdasarkan standar perencana keuangan profesional, berikut adalah formula ideal untuk menghitungnya:
- Bagi Lajang (Single): Anda disarankan untuk memiliki dana darurat minimal 3 hingga 6 kali dari pengeluaran bulanan rutin.
- Bagi yang Sudah Menikah (Tanpa Anak): Kebutuhan meningkat menjadi 6 kali pengeluaran bulanan.
- Bagi yang Sudah Menikah (Dengan Anak): Angka idealnya adalah 9 hingga 12 kali pengeluaran bulanan, mengingat tanggungan hidup yang lebih kompleks dan melibatkan masa depan anak-anak.
Sebagai ilustrasi, jika total pengeluaran bulanan Anda dan keluarga adalah Rp5 juta, maka minimal dana darurat yang harus terkumpul di rekening khusus adalah Rp30 juta hingga Rp60 juta. Angka ini mungkin terlihat besar jika dilihat sekaligus. Namun, kuncinya adalah konsistensi. Mulailah menyisihkan sebagian kecil dari pendapatan bulanan secara rutin, misalnya 10% hingga 20% dari gaji, hingga target tersebut tercapai.
Dana Darurat Sebaiknya Ditaruh di Mana?
Setelah memahami pentingnya dan cara menghitungnya, pertanyaan selanjutnya yang tak kalah krusial adalah: di mana instrumen terbaik untuk menyimpan dana darurat?
Karakteristik utama dari dana darurat adalah likuiditas tinggi (mudah dicairkan kapan saja saat dibutuhkan), aman (bebas dari risiko fluktuasi pasar yang ekstrim), dan terpisah dari rekening transaksi sehari-hari.
Berikut adalah beberapa pilihan tempat penyimpanan dana darurat yang paling direkomendasikan beserta plus minusnya:
1. Tabungan Bank Konvensional atau Syariah
Ini adalah cara paling klasik dan paling umum digunakan. Keunggulan utama menabung di bank konvensional atau syariah adalah tingkat likuiditasnya yang paling tinggi. Anda bisa menarik uang tersebut kapan saja melalui ATM atau aplikasi mobile banking dalam hitungan detik.
Namun, kekurangannya terletak pada suku bunga tabungan yang sangat kecil, seringkali tergerus oleh biaya administrasi bulanan dan pajak bunga. Jika Anda memilih opsi ini, pastikan untuk memisahkan rekening dana darurat dari rekening belanja agar tidak tergoda untuk menggunakannya.
2. Reksa Dana Pasar Uang (RDPU)
Dalam beberapa tahun terakhir, Reksa Dana Pasar Uang menjadi salah satu instrumen favorit kaum urban untuk memarkir dana darurat. RDPU menempatkan dana pada instrumen pasar uang seperti Deposito Berjangka, Sertifikat Deposito, dan Obligasi yang jatuh temponya kurang dari satu tahun.
Keuntungan RDPU adalah imbal hasil (return) yang cenderung lebih tinggi dibandingkan tabungan konvensional, yakni berkisar antara 4% hingga 6% per tahun, dan kinerjanya dikelola oleh Manajer Investasi profesional. Selain itu, RDPU juga sangat cair. Meskipun proses pencairan (redemption) membutuhkan waktu 1 hingga 2 hari kerja (T+1 atau T+2), instrumen ini relatif sangat aman dari risiko kerugian investasi.
3. Deposito Perbankan
Deposito menawarkan tingkat suku bunga yang lebih pasti dibandingkan tabungan biasa, dengan pilihan tenor mulai dari 1 bulan, 3 bulan, 6 bulan, hingga 12 bulan. Dari segi keamanan, deposito di bank umum dijamin oleh Lembaga Penjamin Simpanan (LPS) sesuai dengan ketentuan yang berlaku.
Kendati demikian, kekurangan deposito untuk dana darurat adalah sifatnya yang kurang likuid. Jika Anda mencairkan deposito sebelum jatuh tempo, Anda berpotensi terkena penalti berupa potongan denda atau hilangnya bunga berjalan. Oleh karena itu, jika ingin menggunakan deposito, Anda bisa membagi dana darurat ke dalam beberapa bilyet deposito dengan tanggal jatuh tempo yang berbeda-beda (laddering strategy).
4. Emas Fisik atau Digital
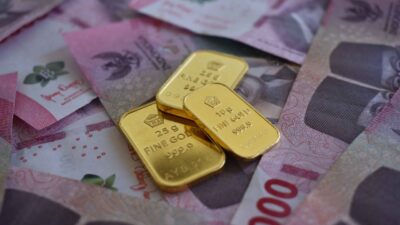
Emas seringkali dianggap sebagai aset lindung nilai (safe haven) terbaik terhadap inflasi. Menyimpan sebagian kecil dana darurat dalam bentuk emas batangan atau tabungan emas digital adalah langkah yang cukup bijak.
Namun, emas memiliki tingkat likuiditas yang moderat. Anda harus meluangkan waktu untuk menjualnya ke toko emas atau mencairkan saldo emas digital saat darurat. Selain itu, harga emas fluktuatif dalam jangka pendek, sehingga ada kemungkinan Anda menjualnya pada saat harga sedang turun. Idealnya, porsi emas untuk dana darurat tidak terlalu mendominasi.
Kesalahan Umum dalam Mengelola Dana Darurat
Seringkali, niat baik untuk mengamankan keuangan kandas di tengah jalan akibat kesalahan pengelolaan. Salah satu kesalahan terbesar adalah mencampur adukkan dana darurat dengan rekening operasional harian. Ketika rekening tersebut digabung, batas psikologis antara “uang belanja” dan “uang darurat” menjadi kabur, yang berujung pada habisnya dana darurat untuk kebutuhan konsumtif semata.
Kesalahan berikutnya adalah menempatkan seluruh dana darurat pada instrumen investasi berisiko tinggi seperti saham individual atau aset kripto. Saham dan kripto memang menawarkan potensi keuntungan yang fantastis, namun volatilitasnya sangat ekstrem. Bayangkan jika Anda harus mencairkan dana darurat di saat pasar saham sedang mengalami crash (jatuh); Anda justru akan menderita kerugian besar (capital loss). Ingat prinsip dasar dana darurat: keamanan dan kemudahan akses adalah prioritas utama, bukan pertumbuhan aset yang agresif.
Langkah Awal Memulai Dana Darurat Hari Ini
Membangun dana darurat memang membutuhkan disiplin tingkat tinggi dan pengorbanan di awal. Godaan untuk menghabiskan uang demi gaya hidup selalu ada di sekitar kita. Namun, ketenangan pikiran yang Anda dapatkan ketika memiliki cadangan finansial di saat krisis jauh lebih berharga daripada kepuasan material sesaat.
Jika saat ini Anda belum memiliki dana darurat sama sekali, jangan berkecil hati. Mulailah dari langkah kecil. Sisihkan berapapun kemampuan Anda setiap kali gajian turun, lalu alihkan ke rekening terpisah atau reksa dana pasar uang. Jadikan pembentukan dana darurat sebagai pos pengeluaran wajib yang tidak boleh dilewatkan, sama seperti saat Anda membayar cicilan rumah atau tagihan listrik.
Dengan perencanaan finansial yang matang, benteng pertahanan ekonomi keluarga Anda akan jauh lebih kokoh dalam menghadapi berbagai ketidakpastian di masa depan. Mulailah dari sekarang, demi masa depan finansial yang lebih aman dan mandiri.