Kemudahan bertransaksi di era ekonomi digital ibarat pisau bermata dua. Di satu sisi, teknologi finansial, e-commerce, dompet digital, hingga layanan paylater sangat membantu efisiensi kehidupan sehari-hari. Namun di sisi lain, kemudahan ini menjadi pintu masuk utama suburnya perilaku konsumtif di tengah masyarakat. Cukup dengan beberapa kali ketukan jari di layar ponsel, barang impian bisa langsung dibeli, bahkan tanpa harus memiliki saldo tunai saat itu juga.
Fenomena doom spending atau kebiasaan berbelanja untuk meredakan stres, serta jebakan diskon kilat (flash sale), kini semakin mengancam kesehatan finansial generasi produktif. Jika tidak dikelola dengan bijak, gaya hidup instan ini dapat menjerumuskan seseorang ke dalam lingkaran utang digital yang berujung pada kebangkrutan personal.
Oleh karena itu, memiliki literasi finansial yang baik bukan lagi sekadar pilihan, melainkan sebuah keharusan. Berikut adalah langkah-langkah strategis dan bijak dalam mengelola keuangan pribadi agar Anda terhindar dari jeratan perilaku konsumtif di era digital.
1. Evaluasi Ulang Pola Pikir dan Niat Konsumsi
Langkah awal yang paling fundamental dalam meredam perilaku konsumtif adalah membenahi mentalitas terhadap uang. Seringkali, belanja online bukan didasari oleh kebutuhan yang mendesak, melainkan karena dorongan emosional semata—seperti merasa bosan, cemas, atau sekadar ingin pamer di media sosial (flexing).
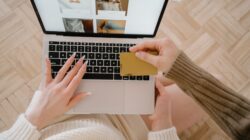
Penting untuk menerapkan aturan jeda waktu (misalnya 24-hour rule) sebelum memutuskan membeli suatu barang non-esensial. Masukkan barang yang Anda inginkan ke dalam keranjang belanja (add to cart), lalu tunggu selama 24 jam. Jika setelah waktu tersebut Anda masih merasa benar-benar membutuhkannya dan secara finansial mampu, barulah transaksi dilanjutkan. Seringkali, emosi sesaat akan mereda setelah beberapa jam, dan keinginan untuk membeli barang tersebut hilang dengan sendirinya.
2. Terapkan Anggaran Ketat dengan Rumus Modern
Pengelolaan keuangan yang terstruktur adalah perisai terkuat melawan godaan belanja digital. Salah satu metode yang paling populer dan terbukti efektif adalah rumus alokasi anggaran 50/30/20.
Dalam metode ini, 50 persen dari pendapatan bersih dialokasikan untuk kebutuhan pokok (seperti sewa rumah, cicilan, tagihan utilitas, dan bahan makanan). Sebanyak 30 persen digunakan untuk keinginan pribadi (wants), termasuk hiburan, hobi, dan dining out. Sementara itu, sisa 20 persen wajib disisihkan untuk tabungan, investasi, dan dana darurat.
Di era digital, tantangan terbesar ada pada pos 30 persen untuk keinginan. Godaan diskon seringkali membuat pos ini jebol dan menggerus jatah tabungan. Oleh karena itu, disiplin mencatat setiap pengeluaran, sekecil apapun itu, melalui aplikasi pencatat keuangan sangat dianjurkan agar arus kas tetap terpantau secara real-time.
3. Batasi Akses dan “Detoks” Aplikasi Belanja
Kemudahan akses adalah bahan bakar utama perilaku konsumtif. Notifikasi promo harian, cashback, dan rekomendasi produk yang disesuaikan dengan algoritma pencarian Anda adalah racun halus yang memicu impulse buying atau pembelian impulsif.
Untuk mengatasinya, lakukan detoks digital secara berkala. Nonaktifkan notifikasi dari aplikasi e-commerce dan layanan pesan antar makanan yang sering membuat Anda khilaf belanja. Jika perlu, hapus aplikasi belanja dari ponsel pintar Anda dan gunakan versi web melalui laptop jika memang ada barang esensial yang harus dibeli. Dengan memperumit sedikit proses akses belanja, otak Anda akan memiliki waktu lebih banyak untuk berpikir rasional sebelum mengeluarkan uang.
4. Waspadai Bahaya Tersembunyi Layanan Paylater
Fitur Buy Now Pay Later (BNPL) atau beli sekarang bayar nanti telah menjadi salah satu pemicu utama generasi muda terlilit utang konsumtif. Kemudahan mendapatkan pinjaman instan tanpa kartu kredit seringkali membuat seseorang merasa memiliki daya beli yang lebih tinggi dari realitas pendapatannya.
Padahal, paylater pada hakikatnya adalah utang berbunga tinggi yang disertai berbagai biaya administrasi tersembunyi. Menggunakan paylater untuk membeli barang-barang konsumtif seperti pakaian tren terbaru, ganti ponsel pintar, atau liburan, adalah bentuk bom waktu finansial. Jadikan aturan emas: jangan pernah menggunakan layanan utang konsumtif untuk hal-hal yang nilainya menyusut seiring waktu.
5. Bangun Benteng Pertahanan Berupa Dana Darurat
Ketidakpastian ekonomi global dan dinamika sektor ketenagakerjaan menuntut setiap individu untuk memiliki jaring pengaman finansial. Banyak orang terjebak dalam perilaku konsumtif karena mereka tidak memiliki tujuan finansial yang jelas, sehingga uang yang ada cenderung dihabiskan begitu saja.
Memiliki dana darurat setidaknya 3 hingga 6 bulan dari pengeluaran bulanan (bagi yang lajang) atau 6 hingga 12 bulan (bagi yang sudah berkeluarga) akan memberikan ketenangan psikologis. Ketika Anda melihat tabungan dana darurat terus tumbuh dan terproteksi dengan baik, motivasi untuk mempertahankannya akan jauh lebih besar daripada kepuasan sesaat mendapatkan barang diskon.
6. Alihkan Fokus ke Investasi Produktif
Mengubah orientasi dari konsumen menjadi investor adalah cara ampuh berikutnya. Alih-alih menghabiskan sisa pendapatan untuk tren konsumtif yang sifatnya sementara, alokasikan dana tersebut ke instrumen investasi yang sah dan terdaftar di Otoritas Jasa Keuangan (OJK).
Mulai dari instrumen berisiko rendah seperti Reksa Dana Pasar Uang dan SBN (Surat Berharga Negara), hingga instrumen jangka panjang seperti emas dan saham blue chip. Melihat aset investasi bertumbuh memberikan kepuasan emosional yang jauh lebih sehat dan berkelanjutan dibandingkan kepuasan sesaat saat membuka paket belanjaan online.
Era ekonomi digital menawarkan kemudahan hidup yang luar biasa, namun menuntut tingkat kedisiplinan yang jauh lebih tinggi dari era-era sebelumnya. Terhindar dari perilaku konsumtif bukanlah tentang hidup dalam kekurangan atau menolak kemajuan teknologi, melainkan tentang bagaimana memegang kendali penuh atas arah keuangan pribadi.
Dengan mengenali pemicu psikologis belanja, menerapkan anggaran yang disiplin, menjauhi jebakan paylater, serta fokus pada investasi masa depan, Anda tidak hanya menyelamatkan dompet dari kekeringan, tetapi juga membangun fondasi kemandirian finansial yang kokoh untuk menghadapi berbagai dinamika ekonomi di masa depan. Ingatlah selalu prinsip bijak: belilah apa yang Anda butuhkan, bukan apa yang Anda inginkan karena pengaruh algoritma digital.