Dinamika perekonomian global maupun domestik selalu diwarnai oleh berbagai istilah teknis yang sering kali terasa asing bagi orang awam. Namun, dari sekian banyak istilah ekonomi yang kerap menghiasi berita utama media massa, inflasi dan deflasi adalah dua fenomena yang dampaknya dapat dirasakan langsung secara nyata oleh setiap rumah tangga.
Bagi masyarakat awam, memahami siklus naik turunnya harga barang bukan sekadar konsumsi berita keuangan, melainkan strategi bertahan hidup untuk mengamankan masa depan finansial keluarga. Seringkali, perbincangan di meja makan berkisar pada mahalnya harga bahan pokok atau lesunya bisnis di sektor riil. Di sinilah pentingnya memahami konsep dasar inflasi dan deflasi, serta bagaimana keduanya secara langsung menggerogoti atau justru menguji ketahanan daya beli dan tabungan yang telah dikumpulkan dengan susah payah.
Mengenal Lebih Dekat Inflasi dan Deflasi
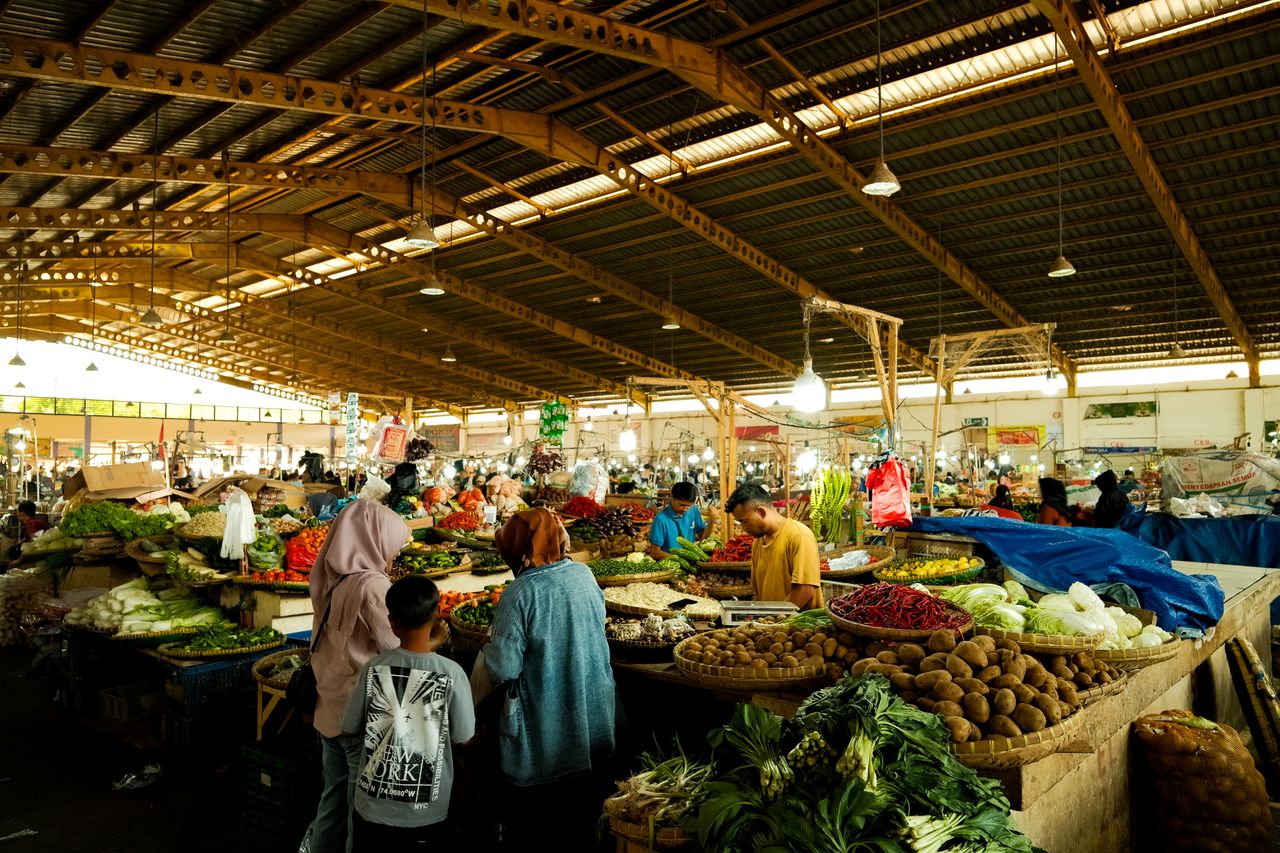
Secara sederhana, inflasi adalah suatu kondisi di mana terjadi peningkatan harga-harga barang dan jasa secara umum dan terus-menerus dalam jangka waktu tertentu. Ketika inflasi terjadi, nilai intrinsik dari mata uang mengalami penurunan. Artinya, dengan nominal uang yang sama, jumlah barang atau jasa yang bisa dibeli menjadi lebih sedikit dibandingkan periode sebelumnya. Sebagai ilustrasi, jika uang Rp100.000 pada beberapa tahun lalu bisa digunakan untuk memborong berbagai kebutuhan dapur dalam jumlah besar, hari ini nominal yang sama mungkin hanya cukup untuk menebus beberapa kantong kebutuhan pokok saja.
Sebaliknya, deflasi merupakan kebalikan total dari inflasi. Deflasi adalah fenomena penurunan harga-harga barang dan jasa secara umum dalam suatu perekonomian. Pada pandangan pertama, deflasi sering disalahartikan oleh masyarakat sebagai kondisi yang menyenangkan karena barang-barang menjadi jauh lebih murah. Namun, dalam ilmu ekonomi makro, deflasi yang berkepanjangan justru menjadi sinyal bahaya yang menunjukkan bahwa perekonomian sedang mengalami lesu darah yang parah.
Badan Pusat Statistik (BPS) dan Bank Indonesia secara berkala memantau pergerakan indikator ini melalui Indeks Harga Konsumen (IHK). Pemantauan ini krusial karena laju inflasi dan deflasi akan menjadi dasar penentuan kebijakan moneter, termasuk penetapan suku bunga acuan yang pada gilirannya akan berdampak langsung pada sektor perbankan, kredit, dan imbal hasil tabungan masyarakat.
Mengapa Inflasi dan Deflasi Bisa Terjadi?
Untuk mengantisipasi dampak buruknya terhadap keuangan keluarga, penting bagi kita untuk memahami akar penyebab dari kedua fenomena ini. Pemicu inflasi biasanya dikelompokkan ke dalam beberapa kategori utama. Pertama adalah demand-pull inflation atau inflasi tarikan permintaan. Kondisi ini terjadi ketika tingginya permintaan masyarakat terhadap suatu produk tidak diimbangi dengan kapasitas produksi yang memadai, sehingga hukum pasar berlaku: barang langka, harga naik.
Kedua adalah cost-push inflation atau inflasi dorongan biaya. Fenomena ini kerap terjadi akibat kenaikan biaya produksi, seperti lonjakan harga bahan bakar minyak (BBM) global, kenaikan Upah Minimum Provinsi (UMP), atau terganggunya rantai pasok global akibat ketegangan geopolitik. Ketika biaya bahan baku produsen melonjak, mau tidak mau mereka akan membebankan kenaikan tersebut kepada konsumen akhir melalui lonjakan harga jual di pasaran.
Sementara itu, deflasi umumnya terjadi karena rendahnya permintaan agregat di tengah melimpahnya pasokan barang. Ketika daya beli masyarakat melemah drastis—misalnya akibat gelombang Pemutusan Hubungan Kerja (PHK) massal atau ketidakpastian ekonomi global—konsumen memilih untuk menahan pengeluaran mereka dan hanya membeli barang-barang yang benar-benar esensial. Akibatnya, para pelaku usaha terpaksa menurunkan harga secara drastis demi menghabiskan stok gudang dan mendapatkan arus kas untuk bertahan hidup.
Dampak Langsung Inflasi terhadap Daya Beli Keluarga
Daya beli adalah ukuran mengenai seberapa banyak barang dan jasa yang dapat dibeli oleh sejumlah pendapatan tertentu. Ketika inflasi merangkak naik, sementara pendapatan atau gaji bulanan keluarga cenderung tetap atau tidak mengalami penyesuaian yang sepadan, maka daya beli otomatis akan mengalami penurunan yang signifikan.
Dampak ini dirasakan paling berat oleh kelompok masyarakat berpenghasilan tetap dan kelas menengah ke bawah. Alokasi anggaran bulanan yang biasanya cukup untuk memenuhi kebutuhan sandang, pangan, papan, serta biaya pendidikan anak, mendadak menjadi sangat ketat. Rumah tangga dipaksa untuk melakukan kompromi-kompromi sulit, seperti mengurangi kualitas atau kuantitas konsumsi protein harian, menunda pembelian aset jangka panjang, hingga memangkas pos anggaran untuk rekreasi dan kesehatan preventif.
Bagi keluarga yang tidak memiliki diversifikasi sumber pendapatan, inflasi ibarat pencuri senyap yang secara perlahan mengikis standar hidup mereka. Jika laju inflasi berada di angka 4% per tahun, namun kenaikan gaji di tempat kerja hanya 2%, maka secara riil kesejahteraan keluarga tersebut sebenarnya sedang mengalami kemunduran sebesar 2%.
Sisi Gelap Deflasi bagi Perekonomian dan Keluarga
Meskipun pada tahap awal penurunan harga tampak menguntungkan bagi konsumen, deflasi menyimpan ancaman sistemik yang jauh lebih berbahaya dibandingkan inflasi moderat. Ketika harga-harga terus menerus turun, psikologis konsumen cenderung menunda pembelian karena mereka beranggapan harga barang tersebut akan menjadi lebih murah lagi di masa depan.
Sikap “tunggu dan lihat” ini justru melumpuhkan aktivitas ekonomi. Perusahaan-perusahaan mengalami penurunan pendapatan drastis, yang berujung pada pemangkasan jam kerja karyawan, penundaan ekspansi, hingga langkah efisiensi berupa PHK massal. Tingkat pengangguran yang meningkat akibat deflasi pada akhirnya justru akan menghancurkan daya beli secara total, karena masyarakat kehilangan sumber penghasilan utama mereka.
Oleh karena itu, dalam jangka panjang, deflasi dapat menjerumuskan suatu negara ke dalam resesi atau bahkan depresi ekonomi yang berkepanjangan, seperti yang pernah dialami oleh Jepang pada era “Lost Decade”. Bagi sebuah keluarga, terjebak dalam pusaran deflasi yang disertai krisis tenaga kerja adalah mimpi buruk, karena mencari pekerjaan baru menjadi jauh lebih sulit di tengah lesunya dunia usaha.
Ancaman Nyata terhadap Nilai Tabungan Keluarga
Selain menguji daya beli harian, inflasi dan deflasi memberikan implikasi yang sangat krusial terhadap instrumen penyimpanan kekayaan masyarakat, yakni tabungan keluarga. Banyak orang merasa aman ketika melihat angka nominal saldo di buku tabungan bank atau deposito mereka tetap utuh atau bahkan bertambah setiap bulannya karena bunga bank.
Namun, dalam rezim inflasi, konsep “aman” tersebut adalah sebuah ilusi finansial. Bayangkan jika Anda menempatkan uang di instrumen tabungan konvensional dengan suku bunga bersih yang setelah dipotong pajak dan biaya administrasi hanya berada di kisaran 1% hingga 2% per tahun. Sementara itu, laju inflasi riil di lapangan berada di angka 3% hingga 4%. Secara matematis, daya beli dari tabungan Anda sebenarnya sedang mengalami penyusutan setiap tahunnya. Uang Rp100 juta yang Anda tabung hari ini, sepuluh tahun ke depan mungkin secara nominal tetap Rp100 juta, tetapi kemampuan belinya untuk membiayai biaya pendidikan anak kuliah atau membeli properti sudah terpangkas drastis.
Sebaliknya, dalam situasi deflasi, nilai riil dari uang tunai dan tabungan justru mengalami penguatan, karena daya belinya meningkat. Kendati demikian, seperti yang telah dibahas sebelumnya, risiko sistemik di sekitarnya—seperti ancaman kehilangan pekerjaan atau kebangkrutan institusi tempat bekerja—membuat kepemilikan uang tunai saja tidak cukup untuk menjamin keamanan finansial keluarga jika tidak dikelola dengan strategi yang tepat.
Strategi Mengelola Keuangan Keluarga Menghadapi Inflasi dan Deflasi
Menyadari bahwa fluktuasi ekonomi adalah sebuah keniscayaan, langkah terbaik yang bisa diambil oleh setiap kepala keluarga adalah melakukan mitigasi risiko melalui perencanaan keuangan yang disiplin dan adaptif. Mengandalkan satu sumber pendapatan semata di tengah ketidakpastian makroekonomi adalah sebuah langkah yang berisiko tinggi.
Berikut adalah beberapa langkah strategis yang dapat diterapkan oleh keluarga untuk melindungi daya beli dan tabungan dari terjangan inflasi maupun deflasi:
- Melakukan Diversifikasi Portofolio Investasi
Menyimpan seluruh kekayaan dalam bentuk tabungan konvensional atau deposito saja sudah tidak lagi relevan di era modern. Untuk meredam dampak inflasi, keluarga perlu mengalokasikan sebagian dana ke dalam instrumen investasi yang memberikan imbal hasil di atas tingkat inflasi (hedging), seperti emas, properti, reksa dana saham, atau Surat Berharga Negara (SBN) ritel yang diterbitkan oleh pemerintah. Emas, misalnya, sejak dulu diakui sebagai safe haven yang cukup efektif dalam menjaga nilai kekayaan dari pelemahan mata uang akibat inflasi. - Membangun Dana Darurat yang Memadai
Ketidakpastian ekonomi akibat inflasi tinggi maupun ancaman deflasi yang memicu PHK mewajibkan setiap keluarga untuk memiliki dana darurat yang kokoh. Standar minimal untuk dana darurat adalah 3 hingga 6 bulan pengeluaran rutin bagi keluarga lajang atau pasangan tanpa anak, dan ditingkatkan hingga 6 hingga 12 bulan pengeluaran bagi keluarga yang sudah memiliki tanggungan anak. Dana ini harus ditempatkan pada instrumen yang likuid dan aman agar sewaktu-waktu dapat dicairkan tanpa penalti besar. - Menerapkan Anggaran Berbasis Skala Prioritas
Disiplin dalam mengelola arus kas bulanan adalah kunci utama. Bedakan secara tegas antara kebutuhan (needs) dan keinginan (wants). Ketika inflasi melonjak dan harga kebutuhan pokok merangkak naik, pos-pos pengeluaran yang bersifat tersier harus segera dipangkas. Evaluasi langganan digital yang jarang digunakan, kurangi frekuensi makan di luar, dan optimalkan penggunaan energi di rumah untuk menekan biaya operasional bulanan. - Meningkatkan Literasi Keuangan dan Mengembangkan Keterampilan Tambahan
Di tengah dinamika ekonomi yang bergerak cepat, literasi finansial adalah perisai terbaik. Memahami instrumen keuangan, produk perbankan, dan cara kerja pasar modal akan menghindarkan keluarga dari jebakan investasi bodong yang kerap menjanjikan keuntungan tidak masuk akal di tengah situasi ekonomi yang sulit. Selain itu, mengasah keterampilan baru (upskilling) atau merintis usaha sampingan berbasis hobi dapat menjadi tambahan penopang ekonomi keluarga untuk mengantisipasi risiko penurunan pendapatan.
Inflasi dan deflasi adalah dua sisi mata uang dalam siklus perekonomian yang tidak dapat dihindari, namun sangat mungkin untuk dikelola. Inflasi menguji ketahanan daya beli kita melalui kenaikan harga yang terus-menerus, sementara deflasi membawa ancaman resesi dan kelumpuhan sektor usaha yang dapat meruntuhkan sumber pendapatan keluarga.
Dengan memahami karakteristik, penyebab, serta dampak langsung dari kedua fenomena ini terhadap daya beli dan tabungan, kita dapat mengambil langkah proaktif. Perencanaan keuangan yang matang, diversifikasi aset yang cerdas, serta pengelolaan anggaran yang disiplin akan menjadi benteng pertahanan utama agar kesejahteraan keluarga tetap terjaga, apa pun kondisi ekonomi yang sedang terjadi di luar sana.