Memiliki dana darurat bukan lagi sekadar pilihan gaya hidup finansial, melainkan sebuah kebutuhan mutlak di tengah ketidakpastian ekonomi global saat ini.
Berdasarkan berbagai perencanaan keuangan modern, dana darurat berfungsi sebagai jaring pengaman ketika Anda menghadapi situasi mendesak yang tidak terduga, seperti pemutusan hubungan kerja (PHK), darurat medis, atau kerusakan aset vital secara mendadak.
Namun, pertanyaan mendasar yang sering kali membingungkan banyak orang adalah: bentuk dana darurat yang seperti apa yang paling ideal?
Apakah harus disimpan dalam bentuk uang tunai di bawah bantal, emas batangan, atau instrumen investasi berbasis digital?
Kesalahan dalam memilih instrumen penyimpanan justru bisa berakibat fatal. Alih-alih bisa dicairkan saat dibutuhkan, dana Anda justru tergeram inflasi atau bahkan sulit diakses dalam waktu cepat karena terikat aturan pencairan.
Oleh karena itu, penting untuk memahami karakteristik instrumen yang tepat agar dana darurat Anda tetap aman, likuid, dan nilainya terjaga.
Memahami Tiga Pilar Utama Dana Darurat: Likuid, Aman, dan Nilai Terjaga
Sebelum menentukan instrumen atau bentuk dana darurat yang akan dipilih, Anda harus memahami tiga kriteria utama yang wajib dipenuhi oleh sebuah instrumen keuangan. Tanpa tiga pilar ini, dana darurat Anda tidak akan berfungsi secara optimal.
Pertama adalah likuiditas tinggi. Likuiditas mengacu pada seberapa cepat sebuah aset dapat dicairkan menjadi uang tunai tanpa kehilangan banyak nilai atau waktu.
Dalam situasi darurat, Anda mungkin memerlukan dana tersebut dalam hitungan jam atau maksimal beberapa hari. Instrumen yang membutuhkan waktu berminggu-minggu untuk pencairan tentu bukan pilihan yang bijak.
Kedua adalah keamanan modal (capital preservation). Tujuan utama dana darurat bukanlah untuk mengejar keuntungan maksimal atau pertumbuhan kekayaan yang agresif.
Fokus utamanya adalah melindungi pokok uang agar tidak berkurang. Oleh karena itu, instrumen yang memiliki volatilitas tinggi seperti saham atau aset kripto sangat dihindari untuk pos dana darurat.
Ketiga adalah minimalisasi risiko penurunan nilai akibat inflasi. Meskipun keamanan adalah prioritas, menyimpan seluruh dana darurat dalam bentuk uang tunai di dompet atau celengan rumah juga bukan ide terbaik karena daya belinya akan tergerus oleh inflasi dari tahun ke tahun.
Lantas, instrumen apa saja yang memenuhi kriteria tersebut? Berikut adalah rekomendasi bentuk dana darurat terbaik yang sering disarankan oleh para perencana keuangan profesional.
1. Tabungan Bank Konvensional atau Digital (Porsi Utama: 30% – 50%)
Tabungan adalah bentuk dana darurat yang paling klasik dan wajib dimiliki oleh setiap orang. Keunggulan utama dari tabungan bank adalah tingkat likuiditasnya yang tidak ada tandingannya.
Dengan fasilitas mobile banking dan kartu ATM, Anda bisa mengakses uang tersebut kapan saja dan di mana saja selama 24/7.
Saat ini, kehadiran bank digital memberikan angin segar bagi para pencari instrumen dana darurat. Beberapa bank digital menawarkan kemudahan pemisahan pos keuangan (sering disebut fitur kantong atau saku) sehingga dana darurat Anda tidak tercampur dengan uang belanja sehari-hari.
Meskipun demikian, ada beberapa catatan penting jika Anda memilih tabungan bank. Pertama, perhatikan potongan biaya administrasi bulanan yang bisa menggerus saldo Anda secara perlahan.
Kedua, suku bunga tabungan konvensional tergolong sangat rendah, sering kali tidak sebanding dengan laju inflasi.
Oleh karena itu, jadikan tabungan bank sebagai tempat parkir utama untuk sebagian kecil hingga separuh dari total dana darurat Anda—khususnya porsi yang paling sering diantisipasi untuk kebutuhan mendesak harian.
2. Reksa Dana Pasar Uang (RDPU): Pertumbuhan Aman dan Likuid
Jika Anda ingin dana darurat Anda sedikit “bekerja” menghasilkan imbal hasil di atas bunga tabungan biasa tanpa harus mengambil risiko tinggi, maka Reksa Dana Pasar Uang (RDPU) adalah jawaban yang paling rasional.
RDPU adalah wadah investasi di mana dana masyarakat dikumpulkan oleh Manajer Investasi untuk ditempatkan pada instrumen pasar uang pendapatan tetap berjangka pendek kurang dari satu tahun, seperti deposito bank, sertifikat Bank Indonesia (SBI), atau obligasi korporasi berkualitas tinggi.
Bentuk dana darurat melalui RDPU kini semakin diminati karena berbagai kemudahan aplikasi investasi digital (fintech). Keuntungan utama RDPU meliputi:
- Risiko sangat rendah: Karena portofolionya ditempatkan pada instrumen yang stabil, kecil kemungkinan nilai RDPU mengalami capital loss (penurunan nilai pokok).
- Imbal hasil kompetitif: Imbal hasil RDPU umumnya berada di kisaran 4% hingga 6% per tahun, jauh lebih tinggi daripada bunga tabungan biasa dan bebas dari potongan pajak penghasilan karena bukan objek pajak.
- Pencairan relatif cepat: Meskipun proses pencairan (redemption) tidak instan seperti mengambil uang di ATM—biasanya membutuhkan waktu 1 hingga 2 hari kerja (T+1 atau T+2)—RDPU tetap masuk kategori sangat likuid untuk ukuran instrumen investasi.
Menempatkan sebagian besar dana darurat Anda di RDPU adalah langkah strategis untuk melawan inflasi sekaligus menjaga keamanan aset.
3. Deposito Berjangka: Pilihan untuk Sebagian Kecil Dana
Sebelum era bank digital, deposito adalah primadona sebagai bentuk dana darurat. Deposito menawarkan tingkat suku bunga yang pasti dan lebih tinggi daripada tabungan biasa, serta dijamin oleh Lembaga Penjamin Simpanan (LPS) selama memenuhi ketentuan suku bunga penjaminan.
Namun, apakah deposito masih relevan untuk dana darurat saat ini? Jawabannya: masih relevan, tetapi dengan catatan khusus.
Kelemahan utama deposito sebagai dana darurat adalah masalah penalti pencairan. Jika Anda mencairkan deposito sebelum jatuh tempo (misalnya jangka waktu 1, 3, atau 6 bulan), Anda bisa dikenakan penalti berupa pemotongan denda atau hilangnya bunga berjalan.
Oleh karena itu, jika Anda memilih deposito, pilihlah tenor yang paling pendek (1 bulan) dan gunakan fitur automatic roll-over (ARO) jika belum dibutuhkan.
Hindari menempatkan 100% dana darurat Anda ke dalam satu deposito berjangka panjang, karena fleksibilitasnya akan sangat terbatas ketika krisis mendadak terjadi.
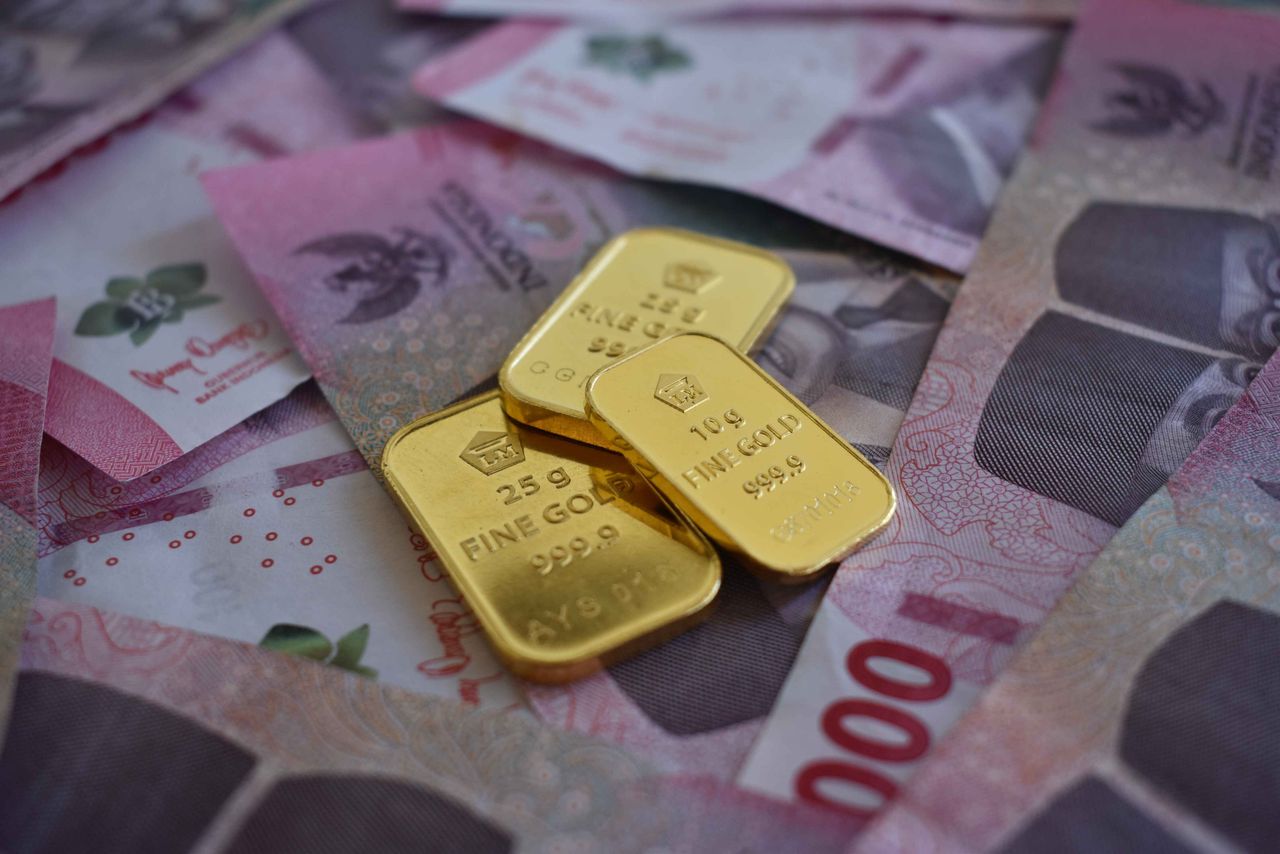
Bagaimana dengan Emas Batangan? Apakah Layak untuk Dana Darurat?
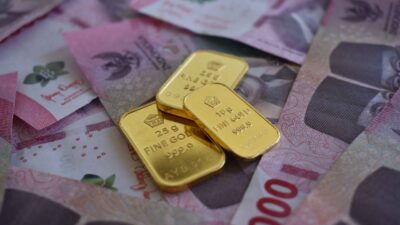
Emas sering kali dielu-elukan sebagai aset lindung nilai (safe haven) terbaik terhadap inflasi dan krisis geopolitik. Harga emas cenderung stabil dan naik dalam jangka panjang. Namun, apakah emas cocok dijadikan bentuk dana darurat?
Jawabannya adalah: Kurang tepat jika dijadikan porsi utama, namun bisa menjadi cadangan lapis kedua.
Emas memiliki sifat likuid, tetapi tidak secepat uang tunai atau RDPU. Ketika Anda butuh uang tunai mendesak dalam hitungan jam, Anda harus mendatangi toko emas atau Pegadaian, melakukan verifikasi keaslian, dan terkadang harus menanggung potongan harga buyback (selisih harga beli dan jual) yang cukup lumayan jika emas tersebut baru dibeli dalam waktu dekat.
Jika Anda ingin menggunakan emas sebagai bagian dari dana darurat, batasi porsinya maksimal 10% hingga 15% saja, dan pastikan bentuknya adalah emas digital di platform terpercaya yang bisa dijual kembali dengan cepat secara online, atau emas fisik batangan bersertifikat resmi yang mudah dicairkan.
Strategi Kombinasi: Meracik Portofolio Dana Darurat yang Ideal
Mengingat masing-masing instrumen memiliki kelebihan dan kekurangan tersendiri, cara terbaik untuk menentukan bentuk dana darurat adalah dengan melakukan diversifikasi atau kombinasi. Jangan menaruh semua telur di dalam satu keranjang.
Sebagai panduan praktis bagi masyarakat modern, berikut adalah contoh komposisi ideal alokasi dana darurat yang bisa Anda terapkan:
- 20% – 30% di Tabungan / Bank Digital: Siap pakai 24 jam untuk kebutuhan darurat mendesak harian, seperti biaya berobat darurat tengah malam atau pembelian tiket perjalanan mendadak.
- 50% – 60% di Reksa Dana Pasar Uang (RDPU): Memberikan imbal hasil yang lebih baik untuk melawan inflasi, aman dari risiko fluktuasi ekstrem, dan bisa dicairkan dalam 1-2 hari kerja.
- 10% – 20% di Deposito Jangka Pendek atau Emas: Sebagai cadangan pengaman tambahan yang memberikan kepastian bunga atau lindung nilai jangka menengah.
Berapa Besaran Ideal Dana Darurat yang Harus Disiapkan?
Selain memahami bentuk atau penyimpanannya, besaran nominal dana darurat juga wajib disesuaikan dengan status tanggungan Anda:
- Single / Belum Menikah: Idealnya memiliki 3 hingga 6 kali pengeluaran bulanan.
- Sudah Menikah Tanpa Anak: Idealnya 6 kali pengeluaran bulanan.
- Sudah Menikah dengan Anak: Idealnya 9 hingga 12 kali pengeluaran bulanan, mengingat beban risiko dan tanggungan finansial yang lebih kompleks.
Sebagai contoh, jika total pengeluaran bulanan rumah tangga Anda adalah Rp5 juta, dan Anda sudah berkeluarga dengan satu anak, maka target dana darurat minimal yang harus terkumpul adalah sekitar Rp45 juta hingga Rp60 juta.
Angka tersebut tentu tidak bisa terkumpul dalam semalam. Kuncinya adalah konsistensi menyisihkan sebagian penghasilan setiap bulan sejak dini, sekecil apa pun itu, sebelum Anda membelanjakan uang untuk kebutuhan tersier.
Memilih bentuk dana darurat yang tepat adalah fondasi dari kesehatan finansial jangka panjang.
Dengan memprioritaskan instrumen yang likuid, aman, dan tahan terhadap inflasi—seperti kombinasi tabungan digital dan Reksa Dana Pasar Uang—Anda tidak perlu panik ketika badai finansial tak terduga datang menerpa.
Ingatlah bahwa ketenangan pikiran di masa depan dibeli melalui disiplin perencanaan keuangan yang matang hari ini.