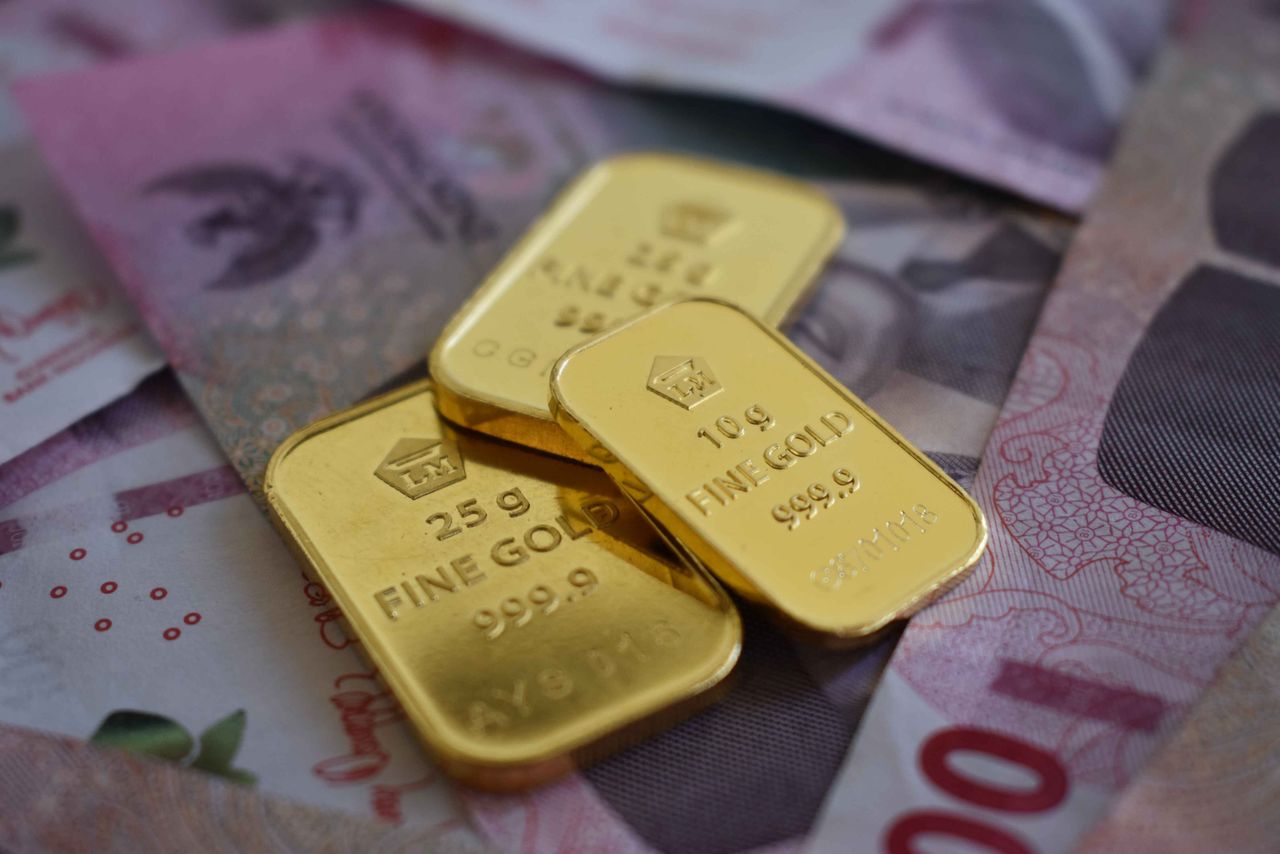
Investasi emas batangan kini semakin digandrungi oleh masyarakat dari berbagai kalangan. Tidak hanya menjadi simbol kemapanan, emas terbukti menjadi instrumen lindung nilai (hedging) terbaik terhadap laju inflasi dan ketidakpastian ekonomi global. Namun, tantangan terbesar bagi sebagian besar pemula adalah keterbatasan modal awal untuk membeli emas dalam jumlah besar secara tunai.
Di sinilah program cicilan atau pembiayaan emas hadir sebagai solusi revolusioner. Melalui mekanisme ini, masyarakat bisa memiliki aset mulia tanpa harus menunggu tabungan mencukupi harga tunainya. Artikel ini akan mengupas tuntas simulasi cicilan emas batangan, strategi cerdas mengangsur tiap bulan, serta berbagai keuntungan mencicil emas yang bisa Anda manfaatkan untuk membangun masa depan finansial yang kokoh.
Memahami Konsep Dasar Cicilan Emas Batangan
Sebelum masuk ke dalam simulasi angka, penting untuk memahami bagaimana sistem cicilan emas bekerja di lembaga keuangan resmi, seperti bank syariah atau lembaga pegadaian terpercaya. Secara sederhana, cicilan emas adalah fasilitas pembiayaan yang diberikan kepada nasabah untuk membeli emas batangan secara angsuran dalam jangka waktu tertentu.
Emas yang dibeli akan diikat sebagai jaminan hingga cicilan lunas, atau dalam beberapa produk syariah, emas fisik langsung diserahkan dengan agunan dokumen atau jaminan lain yang disepakati. Keuntungan utamanya adalah harga emas dikunci pada saat akad atau perjanjian dilakukan. Artinya, jika harga emas melonjak tajam di tahun kedua atau ketiga masa cicilan, Anda tetap membayar dengan harga yang disepakati di awal.
Daya Tarik Utama dan Keuntungan Mencicil Emas
Banyak orang kerap salah kapok mengira bahwa mencicil emas sama dengan mencicil barang konsumtif seperti gadget atau kendaraan. Padahal, ada perbedaan fundamental. Kendaraan atau gadget mengalami penyusutan nilai (depresiasi) sejak hari pertama dibeli, sementara emas justru memiliki tren kenaikan nilai dalam jangka panjang.
Berikut adalah beberapa keuntungan mencicil emas yang menjadikannya strategi investasi favorit:
1. Disiplin Keuangan dan Dollar-Cost Averaging
Mencicil emas setiap bulan melatih investor untuk menyisihkan penghasilan secara konsisten. Strategi ini mirip dengan prinsip Dollar-Cost Averaging (DCA), di mana Anda membeli aset secara rutin tanpa pusing memikirkan kapan waktu terbaik pasar (market timing). Ketika harga emas turun, cicilan bulanan Anda terasa mendapatkan kuantitas yang lebih murah secara tidak langsung, dan ketika harga naik, aset yang sudah terkunci nilainya ikut terdongkrak.
2. Melindungi Nilai Aset dari Inflasi
Uang tunai yang disimpan di bawah bantal atau sekadar di tabungan konvensional gerus nilainya setiap tahun akibat inflasi. Dengan mengalihkan sebagian cashflow bulanan untuk mencicil emas, daya beli kekayaan Anda terjaga dengan baik. Emas secara historis terbukti mampu mempertahankan nilai kekayaan lintas generasi.
3. Barrier to Entry yang Rendah
Anda tidak perlu menunggu memiliki uang belasan hingga puluhan juta rupiah untuk mulai mengoleksi emas batangan 10 gram atau 25 gram. Dengan cicilan, modal awal yang dibutuhkan sangat terjangkau, seringkali cukup dengan uang muka atau down payment (DP) sekitar 10 hingga 20 persen saja, diikuti cicilan bulanan yang ramah di kantong.
Simulasi Riil: Perhitungan Cicilan Emas Batangan Per Bulan
Agar memiliki gambaran yang lebih konkret, mari kita buat simulasi cicilan emas batangan dengan asumsi pasar terkini.
Katakanlah Anda ingin membeli emas batangan bersertifikat resmi seberat 10 gram. Berdasarkan rata-rata harga pasar saat ini, misalkan harga tunai emas 10 gram berada di kisaran Rp13.500.000.
Anda memutuskan untuk mengambil program cicilan emas di bank syariah dengan jangka waktu atau tenor selama 12 bulan (1 tahun).
- Harga Tunai Emas 10 Gram: Rp13.500.000
- Uang Muka (DP) 20%: Rp2.700.000 (Dibayar di awal)
- Sisa Pembiayaan yang Dicicil: Rp13.500.000 – Rp2.700.000 = Rp10.800.000
- Margin/Uasa Jasa Bank (Contoh flat 1% per bulan atau setara total margin tahunan): Misalkan total margin selama setahun adalah sekitar Rp1.200.000.
- Total Sisa yang Harus Dibayar: Rp10.800.000 + Rp1.200.000 = Rp12.000.000
- Cicilan Per Bulan: Rp12.000.000 / 12 bulan = Rp1.000.000 per bulan.
Melalui simulasi di atas, dengan menyisihkan uang sebesar Rp1.000.000 setiap bulan—atau setara dengan sekitar Rp33.000 per hari—Anda sudah bisa mengamankan aset emas batangan seberat 10 gram dalam waktu satu tahun.
Bagaimana jika tenor diperpanjang menjadi 24 bulan (2 tahun)? Tentu cicilan bulanan akan menjadi jauh lebih ringan, berada di kisaran Rp500.000 hingga Rp600.000 saja per bulan, meski total margin yang dibayarkan secara keseluruhan mungkin akan sedikit lebih tinggi. Pilihan tenor ini bisa disesuaikan sepenuhnya dengan kesehatan arus kas atau cashflow bulanan Anda.
Strategi Jitu Memaksimalkan Keuntungan Investasi Cicilan Emas
Meskipun terlihat mudah, berinvestasi melalui jalur cicilan tetap memerlukan strategi agar keuntungan yang didapatkan maksimal dan tidak tergerus biaya administrasi atau margin pembiayaan.
Sesuaikan dengan Kapasitas Finansial
Aturan emas dalam berutang atau mencicil adalah memastikan bahwa cicilan tidak memakan lebih dari 10 hingga 15 persen dari total pendapatan bulanan Anda. Jangan sampai ambisi menimbun emas justru membuat keuangan harian Anda megap-megap dan terpaksa berutang di tempat lain.
Pilih Tenor yang Rasional
Tenor yang terlalu panjang memang membuat cicilan bulanan terasa sangat ringan, namun margin atau biaya titip/administrasi lembaga keuangan juga akan berakumulasi lebih besar. Pilihlah tenor ideal antara 1 hingga 2 tahun. Jangka waktu ini dinilai paling optimal untuk menyeimbangkan antara cicilan yang ringan dan potensi kenaikan harga emas di pasar.
Perhatikan Reputasi Penyedia Layanan
Pastikan Anda mengambil program cicilan emas hanya pada lembaga keuangan yang berbadan hukum jelas, terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK), serta produknya sesuai dengan prinsip syariah jika Anda menginginkan akad yang transparan tanpa riba. Perhatikan pula rincian biaya administrasi, biaya penyimpanan, dan ketentuan denda jika terjadi keterlambatan.
Jadikan Emas Sebagai Investasi Jangka Panjang
Emas bukanlah instrumen untuk mencari kekayaan instan dalam hitungan bulan. Keuntungan maksimal dari investasi emas umumnya baru akan terasa jika disimpan dalam jangka waktu minimal 3 hingga 5 tahun ke depan. Oleh karena itu, diniatkan cicilan ini sebagai tabungan masa depan, dana darurat jangka panjang, atau persiapan dana pendidikan anak.
Kesimpulan
Mencicil emas batangan adalah strategi cerdas yang menjembatani impian masyarakat berpenghasilan tetap untuk memiliki aset berharga tanpa harus menunggu kaya raya terlebih dahulu. Dengan memahami simulasi cicilan, mengukur kemampuan finansial secara bijak, serta konsisten menyisihkan dana setiap bulan, Anda telah mengambil langkah nyata dalam mengamankan kemandirian finansial di masa depan. Mulailah merencanakan portofolio emas Anda hari ini, dan nikmati ketenangan finansial berkat perlindungan aset mulia yang tak lekang oleh waktu.