Memiliki kendaraan pribadi kini bukan lagi sekadar impian bagi sebagian besar masyarakat Indonesia. Di tengah dinamika kebutuhan mobilitas yang kian tinggi, kehadiran fasilitas pembiayaan atau yang lebih dikenal sebagai leasing mobil menjadi solusi utama bagi mereka yang ingin segera membawa pulang mobil impian tanpa harus membayar secara tunai (cash).
Meskipun istilah leasing sudah sangat akrab di telinga masyarakat, tidak sedikit calon konsumen yang masih bingung mengenai bagaimana sistem kerja, skema pembayaran, hingga seluk-beluk hukum yang melingkupinya. Memahami mekanisme leasing mobil secara mendalam sangat penting agar Anda tidak salah langkah dan terhindar dari risiko finansial di kemudian hari.
Berikut adalah panduan lengkap mengenai bagaimana sistem leasing mobil bekerja, jenis-jenisnya, serta tips cerdas agar pengajuan Anda disetujui dengan mudah.
Apa Itu Leasing Mobil?
Secara sederhana, leasing atau yang dalam istilah hukum Indonesia disebut sebagai Perusahaan Pembiayaan (Multi-finance) adalah kegiatan pembiayaan dalam bentuk penyediaan barang modal—dalam hal ini mobil—baik secara sewa guna usaha dengan hak opsi (Finance Lease) maupun sewa guna usaha tanpa hak opsi (Operating Lease) untuk digunakan oleh penyewa guna usaha selama jangka waktu tertentu berdasarkan pembayaran secara berkala.
Berbeda dengan kredit kendaraan bermotor (KKB) yang diberikan langsung oleh bank, leasing melibatkan lembaga pembiayaan non-bank. Dalam praktiknya, pihak leasing akan membelikan mobil pilihan Anda terlebih dahulu kepada dealer resmi. Selanjutnya, Anda selaku konsumen wajib membayar cicilan setiap bulan kepada pihak leasing hingga lunas. Setelah cicilan lunas, status kepemilikan mobil yang tadinya atas nama perusahaan leasing akan dialihkan menjadi nama Anda.
Dua Jenis Sistem Leasing Mobil yang Perlu Anda Ketahui
Sebelum mengajukan permohonan, penting untuk mengetahui bahwa ada dua jenis utama sistem leasing yang lazim ditawarkan oleh industri keuangan di Indonesia:
1. Finance Lease (Sewa Guna Usaha dengan Hak Opsi)
Ini adalah jenis leasing yang paling populer dan paling sering digunakan oleh masyarakat umum untuk pembelian mobil pribadi maupun komersial. Dalam skema ini, di akhir masa perjanjian, konsumen memiliki hak opsi untuk membeli mobil tersebut dengan membayar nilai sisa yang telah disepakati di awal, atau melunasinya hingga kepemilikan berpindah tangan sepenuhnya. Sebagian besar masyarakat mengenal sistem ini sebagai “kredit mobil via leasing”.
2. Operating Lease (Sewa Guna Usaha Tanpa Hak Opsi)
Skema ini lebih mirip dengan sistem sewa murni. Biasanya, operating lease banyak diminati oleh perusahaan-perusahaan korporat yang membutuhkan armada operasional tanpa ingin repot memikirkan depresiasi harga mobil, biaya perawatan, atau pengurusan pajak tahunan. Di akhir masa kontrak, mobil harus dikembalikan kepada pihak leasing, dan perusahaan dapat memperbarui kontrak dengan unit mobil yang lebih baru.
Bagaimana Alur dan Sistem Kerja Leasing Mobil?
Bagi Anda yang baru pertama kali ingin mengajukan pembiayaan kendaraan, memahami tahapan dari awal hingga mobil tiba di garasi rumah adalah sebuah keharusan. Berikut adalah alur kerja sistem leasing mobil secara umum:
1. Pemilihan Kendaraan dan Negosiasi
Langkah pertama dimulai di showroom atau dealer resmi. Anda memilih mobil yang sesuai dengan kebutuhan dan anggaran. Setelah itu, Anda bisa langsung meminta simulasi perhitungan kredit dari tenaga pemasaran (sales) yang biasanya sudah bekerja sama dengan berbagai perusahaan leasing tertentu.
2. Pengajuan Aplikasi dan Verifikasi Dokumen
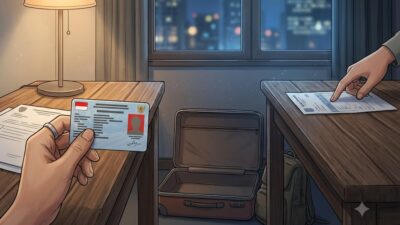
Setelah sepakat dengan harga, uang muka (Down Payment / DP), dan tenor (jangka waktu cicilan), Anda akan diminta mengisi formulir aplikasi pembiayaan. Anda harus melengkapi berbagai dokumen administratif, seperti KTP, Kartu Keluarga, slip gaji atau laporan keuangan usaha, rekening koran 3 bulan terakhir, serta bukti kepemilikan tempat tinggal (PBB atau rekening listrik).
3. Analisis Kredit (Credit Scoring)
Pihak leasing akan melakukan bi Checking (yang kini terintegrasi dalam SLIK OJK) untuk melihat rekam jejak kredit Anda di masa lalu. Analis kredit (credit analyst) akan menilai kemampuan finansial Anda berdasarkan rasio utang terhadap pendapatan (Debt to Income Ratio). Tujuannya adalah memastikan bahwa Anda memiliki kapasitas finansial yang cukup untuk membayar cicilan tepat waktu setiap bulannya tanpa mengalami gagal bayar macet.
4. Persetujuan dan Pembayaran Total DP
Jika analisis kredit disetujui, pihak leasing akan mengeluarkan Surat Pemesanan Kendaraan (SPK) yang sah dan meminta Anda untuk membayarkan Total DP (biasanya mencakup DP murni dikurangi tanda jadi, ditambah cicilan pertama dan biaya administrasi atau asuransi di muka).
5. Pengiriman Mobil dan Penyerahan Dokumen Jaminan
Setelah pembayaran DP diterima oleh dealer dan pihak leasing melunasi sisa harga mobil ke dealer, unit kendaraan akan dikirimkan ke rumah Anda. Di sisi lain, Buku Pemilik Kendaraan Bermotor (BPKB) aslinya akan ditahan oleh pihak leasing sebagai jaminan sah selama masa kredit masih berlangsung. Anda hanya akan memegang Surat Tanda Nomor Kendaraan (STNK) dan fotokopi BPKB.
Komponen Biaya yang Wajib Disiapkan dalam Leasing Mobil
Mengajukan leasing mobil bukan sekadar menyiapkan uang muka dan cicilan bulanan saja. Ada beberapa komponen biaya krusial yang wajib Anda hitung secara matang agar tidak mengalami kejutan finansial di tengah jalan:
- Uang Muka (DP): Besaran DP diatur oleh ketentuan Bank Indonesia atau Otoritas Jasa Keuangan (OJK), yang biasanya berkisar antara 15% hingga 25% dari harga OTR (On The Road) kendaraan. Semakin besar DP yang Anda bayar, semakin ringan cicilan bulanan Anda.
- Cicilan Bulanan (Angsuran): Jumlah tetap yang harus dibayarkan setiap bulan. Besaran cicilan ini dihitung dari pokok utang ditambah suku bunga flat atau efektif, dikali dengan pilihan tenor (biasanya 1 hingga 5 tahun).
- Biaya Administrasi dan Provisi: Biaya pengurusan dokumen dan analisis kredit yang dibebankan di awal pengajuan.
- Asuransi Kendaraan: Hampir semua perusahaan leasing mewajibkan asuransi mobil selama masa kredit. Asuransi ini umumnya dibagi menjadi dua jenis: TLO (Total Loss Only) di mana penggantian diberikan jika mobil mengalami kerusakan parah di atas 75% atau hilang dicuri, dan All Risk (Comprehensive) yang menanggung segala jenis kerusakan, mulai dari lecet kecil hingga kecelakaan berat.
- Biaya Fidusia: Biaya akta jaminan fidusia yang melindungi kedudukan hukum perusahaan leasing terhadap agunan (mobil) yang dikreditkan, sesuai dengan Undang-Undang Jaminan Fidusia.
Tips Cerdas Mengajukan Leasing Mobil agar Cepat Disetujui
Agar proses pengajuan leasing mobil Anda berjalan mulus tanpa penolakan, berikut adalah beberapa strategi jitu yang bisa diterapkan:
- Jaga Reputasi SLIK OJK: Pastikan Anda tidak memiliki catatan kredit macet pada pinjaman online, kartu kredit, atau fasilitas perbankan lainnya. Riwayat pembayaran yang bersih adalah kunci utama lolosnya credit scoring.
- Sesuaikan Cicilan dengan Kapasitas Pendapatan: Aturan umum dalam perencanaan keuangan menyarankan agar total cicilan utang bulanan Anda tidak melebihi 30% hingga 35% dari total pendapatan bersih bulanan. Jika gaji Anda Rp10 juta, idealnya cicilan mobil tidak lebih dari Rp3 juta hingga Rp3,5 juta.
- Pilih Tenor yang Rasional: Tenor panjang memang membuat cicilan bulanan terasa lebih ringan, namun total bunga yang harus Anda bayar secara keseluruhan akan jauh lebih besar. Pilihlah tenor yang seimbang antara kemampuan bayar bulanan dan efisiensi total biaya bunga.
- Siapkan Dokumen Pendukung yang Valid: Jangan pernah memberikan dokumen palsu atau manipulasi slip gaji. Perusahaan leasing memiliki tim verifikasi yang sangat ketat yang akan melakukan checking langsung ke tempat kerja maupun lingkungan tempat tinggal Anda.
Kelebihan dan Risiko Menggunakan Sistem Leasing Mobil
Sebagai instrumen keuangan, sistem leasing mobil tentu memiliki dua sisi mata uang yang patut dipertimbangkan secara bijak.
Kelebihan:
- Arus Kas Lebih Terjaga: Anda tidak perlu merogoh kocek dalam-dalam secara sekaligus untuk membeli mobil, sehingga dana tunai bisa dialokasikan untuk kebutuhan mendesak atau investasi lainnya.
- Proses Cepat dan Mudah: Dibandingkan pinjaman bank konvensional dengan agunan properti, proses persetujuan leasing mobil relatif lebih cepat, terkadang hanya membutuhkan waktu 3 hingga 5 hari kerja.
- Sudah Termasuk Proteksi Asuransi: Sebagian besar paket leasing sudah memaketkan asuransi kendaraan, sehingga memberikan rasa aman ekstra selama berkendara di jalan raya.
Risiko:
- Risiko Penarikan Kendaraan (Repo): Jika Anda mengalami gagal bayar atau menunggak cicilan dalam jangka waktu tertentu (biasanya setelah melampaui batas toleransi SP 1, 2, dan 3), pihak leasing berhak menarik paksa kendaraan melalui prosedur debt collector yang sah secara hukum fidusia.
- Total Harga Lebih Mahal: Akumulasi harga mobil yang dibeli secara leasing (harga OTR + total bunga + biaya asuransi + administrasi) pasti akan jauh lebih mahal jika dibandingkan dengan pembelian secara tunai (cash).
Sistem leasing mobil adalah instrumen pembiayaan yang sangat membantu jutaan masyarakat untuk mewujudkan mobilitas impian mereka secara terencana. Dengan memahami alur kerja, jenis pembiayaan, komponen biaya, hingga risiko yang menyertainya, Anda dapat mengambil keputusan finansial yang bijak dan terukur. Pastikan untuk selalu memperhitungkan kemampuan finansial secara objektif sebelum menandatangani kontrak perjanjian dengan perusahaan leasing, demi kenyamanan berkendara dan keamanan keuangan jangka panjang Anda.