
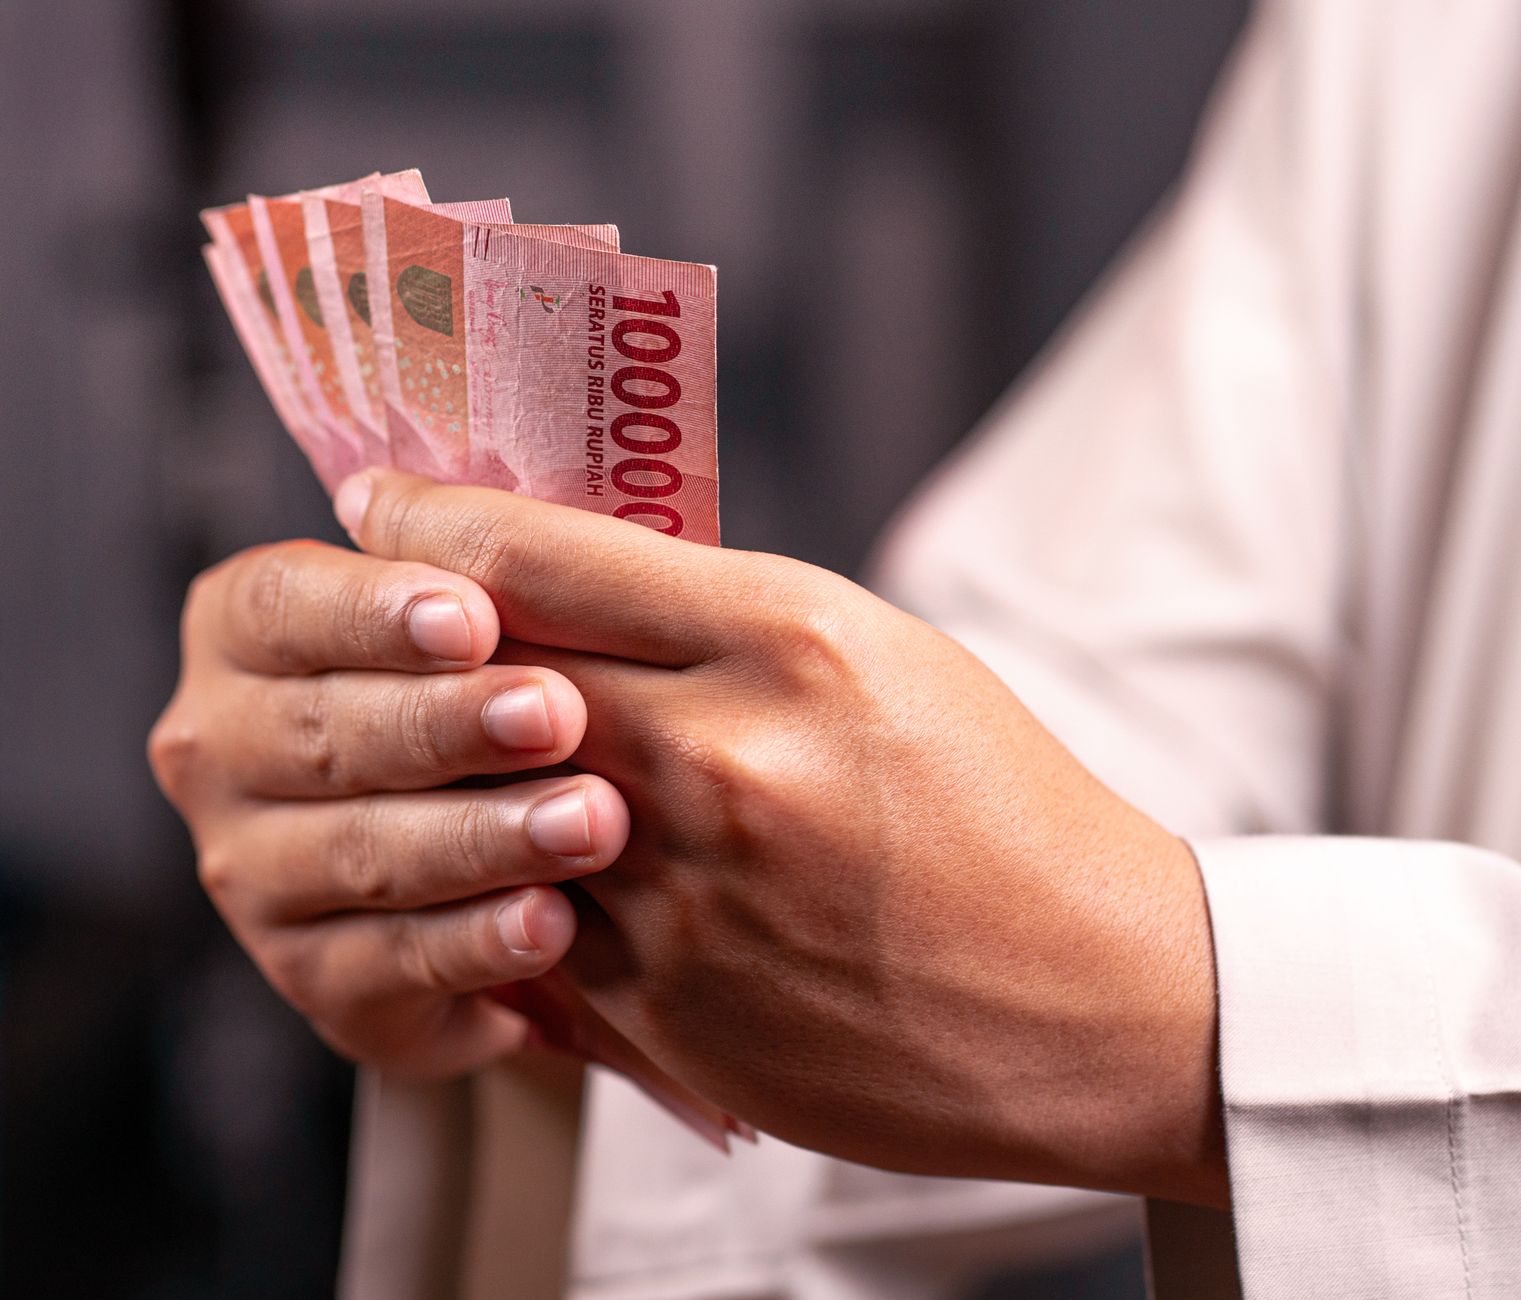
Fenomena kenaikan harga barang dan jasa seolah menjadi tamu tak diundang yang datang silih berganti. Bagi para pekerja dengan penghasilan yang bisa dibilang “pas-pasan”, kondisi ini seringkali memicu kecemasan tersendiri. Di satu sisi, kebutuhan hidup terus merangkak naik; di sisi lain, keinginan untuk menyiapkan masa depan melalui investasi juga sama pentingnya. Banyak orang merasa mustahil melakukan keduanya, namun sebenarnya kuncinya terletak pada bagaimana cara kita mengelola keuangan.
Mengatur anggaran bulanan gaji bukan sekadar mencatat pengeluaran, melainkan seni memprioritaskan hidup agar tetap stabil hari ini tanpa mengorbankan kesejahteraan di masa depan. Dengan strategi yang tepat, Anda tidak perlu menunggu kaya raya untuk mulai berinvestasi. Artikel ini akan membedah cara praktis dan realistis dalam menyusun anggaran, sehingga Anda tetap bisa menyisihkan dana untuk investasi meskipun gaji terasa pas-pasan dan harga kebutuhan pokok terus melonjak.
Memahami Realita: Mengapa Gaji Selalu Terasa Kurang?
Sebelum masuk ke strategi teknis, penting untuk memahami akar masalahnya. Banyak pekerja merasa gajinya habis sebelum akhir bulan. Hal ini seringkali bukan karena penghasilan yang terlalu kecil, melainkan karena kebocoran anggaran yang tidak disadari. Fenomena lifestyle inflation atau kenaikan gaya hidup seringkali lebih cepat daripada kenaikan pendapatan.
Ketika harga naik, daya beli menurun. Jika tidak segera diantisipasi dengan penyesuaian anggaran bulanan gaji, inflasi akan menggerus tabungan Anda secara perlahan. Oleh karena itu, kesadaran finansial adalah langkah pertama. Anda harus sadar bahwa mengatur keuangan bukan berarti hidup sengsara, tetapi memastikan uang Anda bekerja untuk tujuan yang jelas, bukan sekadar menguap tanpa jejak.
Langkah Awal: Bedah Pengeluaran dan Prioritaskan Kebutuhan
Langkah pertama yang wajib dilakukan adalah melakukan audit keuangan pribadi. Selama satu bulan penuh, catat setiap rupiah yang keluar. Jangan hanya mengandalkan ingatan, karena seringkali pengeluaran kecil seperti jajan, ongkos ojek online, atau langganan aplikasi yang jarang dipakai justru menjadi penyedot dana terbesar. Setelah data terkumpul, pisahkan pengeluaran menjadi tiga kategori: kebutuhan pokok (primer), keinginan (sekunder), dan tabungan/investasi.
Dalam kondisi harga naik dan gaji terbatas, prioritas utama adalah memastikan kebutuhan primer terpenuhi. Ini mencakup makanan bergizi, tempat tinggal, transportasi kerja, dan tagihan wajib. Setelah itu, Anda harus bersikap tegas pada kategori keinginan. Apakah langganan streaming film atau kopi kekinian setiap hari masih relevan ketika harga beras dan telur sedang naik? Memangkas pengeluaran sekunder adalah cara paling instan untuk “menemukan” uang yang bisa dialokasikan ke investasi tanpa harus menaikkan pendapatan.
Formula Anggaran yang Fleksibel untuk Gaji Pas-Pasan
Banyak pakar keuangan menyarankan formula 50/30/20, di mana 50% untuk kebutuhan, 30% untuk keinginan, dan 20% untuk tabungan serta investasi. Namun, untuk kondisi gaji pas-pasan dan harga yang terus naik, formula ini mungkin terasa berat. Alternatifnya, Anda bisa mencoba formula yang lebih realistis seperti 60/20/20 atau bahkan 70/20/10, tergantung pada kondisi keuangan Anda.
Kuncinya bukan pada angka persentase yang kaku, melainkan pada konsistensi. Jika 20% terasa mustahil, mulailah dari 5% atau 10% untuk investasi. Yang terpenting adalah Anda memiliki pos anggaran khusus untuk investasi yang tidak boleh diganggu gugat. Anggap saja pos ini sebagai tagihan wajib kepada diri sendiri di masa depan. Dengan memisahkan uang investasi di awal ( pay yourself first ), Anda memastikan bahwa tujuan jangka panjang tetap tercapai meskipun ada godaan untuk membelanjakan uang tersebut.
Strategi “Bayar Diri Sendiri” di Awal Bulan
Salah satu kesalahan terbesar dalam mengatur anggaran bulanan gaji adalah menabung atau berinvestasi dari “sisa” uang di akhir bulan. Cara ini hampir pasti gagal karena pengeluaran cenderung menyesuaikan diri dengan uang yang tersedia. Jika Anda menunggu sisa, kemungkinan besar tidak akan ada sisa.
Terapkan strategi pay yourself first segera setelah gaji masuk. Begitu gaji diterima, langsung sisihkan dana untuk investasi dan tabungan darurat sebelum membayar apa pun. Jika perlu, buat instruksi transfer otomatis ke rekening investasi terpisah atau aplikasi reksa dana. Dengan cara ini, Anda dipaksa untuk hidup dengan sisa uang yang ada, bukan sebaliknya.
Untuk gaji yang pas-pasan, mulailah dengan nominal yang sangat kecil namun konsisten. Misalnya, sisihkan Rp200.000 atau Rp300.000 per bulan. Jangan meremehkan jumlah kecil, karena kekuatan investasi terletak pada compounding interest (bunga berbunga) dan waktu. Ketika harga naik, Anda mungkin perlu menyesuaikan nominal investasi, tetapi jangan pernah menghentikannya sama sekali.
Memilih Instrumen Investasi yang Tepat dan Aman
Ketika dana yang dialokasikan terbatas, Anda harus cerdas memilih instrumen investasi. Hindari investasi yang memiliki risiko tinggi atau membutuhkan modal besar seperti properti atau saham blue chip dengan harga per lot yang mahal jika dana Anda masih tipis. Fokuslah pada instrumen yang ramah pemula dan modal kecil.
Reksa dana pasar uang atau reksa dana pendapatan tetap bisa menjadi pilihan yang aman untuk pemula, meskipun imbal hasilnya mungkin tidak sebesar saham. Selain itu, emas digital atau Surat Berharga Negara (SBN) ritel kini bisa dibeli dengan modal mulai dari Rp50.000 atau Rp100.000. Dengan memilih instrumen yang tepat, Anda tidak perlu khawatir uang investasi tergerus inflasi, dan Anda tetap bisa menjaga arus kas bulanan tetap sehat.
Membangun Dana Darurat Sebelum Agresif Investasi
Meskipun topik ini tentang investasi, jangan lupakan fondasi utama keuangan: dana darurat. Dalam kondisi harga yang tidak stabil, risiko kehilangan pekerjaan atau biaya tak terduga (sakit, kerusakan kendaraan) meningkat. Jika Anda langsung berinvestasi tanpa dana darurat, Anda berisiko harus mencairkan investasi di waktu yang tidak tepat (misal saat pasar sedang turun) untuk menutup biaya darurat.
Untuk anggaran bulanan gaji yang terbatas, alokasikan sebagian kecil dana investasi Anda untuk membangun dana darurat terlebih dahulu, minimal 3 hingga 6 kali pengeluaran bulanan. Anda bisa menempatkan dana darurat ini di rekening tabungan yang mudah diakses atau reksa dana pasar uang yang likuid. Setelah dana darurat aman, barulah Anda bisa lebih agresif dalam berinvestasi.
Menjaga Gaya Hidup agar Tetap Seimbang
Tantangan terbesar dalam mengatur anggaran adalah menjaga psikologis agar tidak merasa “terlalu ditekan”. Jika Anda terlalu ketat pada diri sendiri, ada kecenderungan untuk melakukan revenge spending—belanja besar-besaran sebagai kompensasi karena merasa sudah berhemat terlalu lama. Ini akan merusak anggaran yang sudah susah payah disusun.
Sisihkan sekitar 5-10% dari gaji untuk “uang senang-senang” atau hiburan. Anda bisa menikmati kopi favorit, menonton film, atau makan di luar sesekali. Kuncinya adalah perencanaan. Dengan menganggarkan uang untuk bersenang-senang, Anda tetap merasa memiliki kendali atas hidup Anda, sehingga lebih disiplin dalam menjalankan sisa anggaran untuk kebutuhan dan investasi.
Menghadapi Kenaikan Harga dengan Fleksibilitas Anggaran
Harga yang naik adalah variabel yang tidak bisa dikontrol. Namun, Anda bisa mengontrol respons Anda. Jika harga bahan pokok naik, Anda mungkin perlu mengurangi porsi investasi sementara, atau justru mencari sumber pendapatan tambahan ( side hustle ) untuk menutup selisihnya. Fleksibilitas adalah kunci.
Tinjau anggaran bulanan gaji Anda setiap bulan atau setiap kuartal. Apakah ada pos pengeluaran yang bisa dihemat? Apakah ada kenaikan tagihan yang tidak terduga? Dengan melakukan evaluasi rutin, Anda bisa segera melakukan penyesuaian sebelum keuangan Anda terpuruk. Jangan ragu untuk mengubah persentase alokasi jika situasi berubah.
Mencari Sumber Pendapatan Tambahan
Jika setelah memangkas pengeluaran dan mengatur prioritas dana investasi masih terasa nihil, maka jawabannya bukan memotong kebutuhan pokok lebih dalam, melainkan mencari tambahan penghasilan. Di era digital ini, peluang untuk mendapatkan penghasilan tambahan sangat terbuka. Mulai dari pekerjaan lepas ( freelance ), berjualan online, hingga menjadi content creator .
Pendapatan tambahan ini bisa dialokasikan sepenuhnya untuk mempercepat target investasi atau dana darurat. Dengan menambah arus kas masuk, tekanan pada anggaran bulanan gaji utama akan berkurang, dan Anda memiliki ruang napas untuk berinvestasi dengan lebih tenang.
Disiplin dan Konsistensi: Kunci Utama
Pada akhirnya, semua strategi di atas tidak akan berarti tanpa disiplin dan konsistensi. Mengatur keuangan adalah maraton, bukan sprint. Mungkin di bulan pertama Anda akan merasa kesulitan, tetapi jika dilakukan secara konsisten, akan menjadi kebiasaan yang kuat.
Ingatlah bahwa tujuan akhirnya bukan sekadar memiliki banyak uang, tetapi memiliki ketenangan pikiran ( peace of mind ). Dengan anggaran bulanan gaji yang terencana, Anda tidak perlu panik saat harga naik karena Anda sudah memiliki pos-pos yang jelas. Anda juga tidak perlu khawatir tentang masa depan karena Anda sudah mulai berinvestasi, sekecil apa pun itu.
Kesimpulan
Mengatur anggaran bulanan gaji agar tetap bisa investasi di tengah harga yang naik memang menantang, tetapi bukan hal yang mustahil. Kuncinya adalah kesadaran, perencanaan yang realistis, dan disiplin dalam eksekusi. Mulailah dengan mencatat pengeluaran, memprioritaskan kebutuhan, dan menerapkan strategi “bayar diri sendiri” untuk investasi. Pilih instrumen investasi yang sesuai dengan profil risiko dan modal, serta jangan lupakan dana darurat. Dengan fleksibilitas dan upaya mencari pendapatan tambahan, Anda bisa menjaga keseimbangan antara kebutuhan hari ini dan impian masa depan. Jangan tunggu kaya untuk berinvestasi; mulailah dari sekarang dengan apa yang Anda miliki, karena waktu adalah aset terbesar Anda.