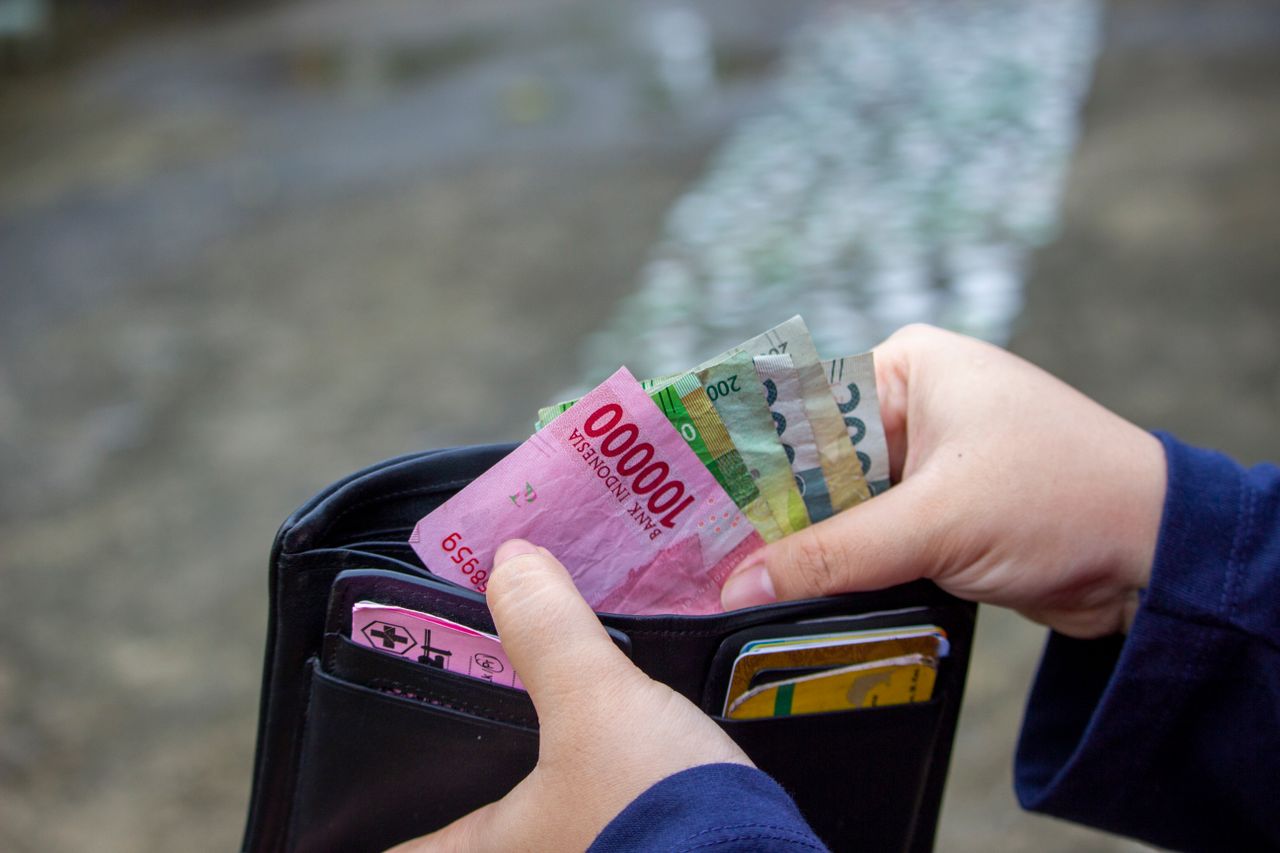
Di era digital yang serba instan saat ini, godaan untuk berbelanja dan menikmati gaya hidup mewah menjadi semakin sulit dihindari. Kehadiran berbagai platform e-commerce dengan penawaran belanja sekarang bayar nanti atau paylater, ditambah kemudahan pengajuan kartu kredit dan pinjaman online, membuat masyarakat semakin akrab dengan budaya berutang. Sayangnya, banyak yang tidak menyadari bahwa kemudahan ini sering kali menjadi perangkap mematikan bagi kesehatan finansial, terutama bagi lingkup keluarga.
Utang pada dasarnya bukanlah hal yang sepenuhnya tabu dalam dunia keuangan. Ada jenis utang produktif yang justru mendatangkan aset atau peningkatan pendapatan di masa depan, seperti KPR untuk tempat tinggal atau pinjaman modal usaha. Namun, masalah besar muncul ketika seseorang mulai gemar menumpuk utang konsumtif—yakni pinjaman yang digunakan untuk membiayai gaya hidup, barang-barang sekunder, atau kebutuhan tersier yang nilainya akan terus menyusut seiring waktu.
Fenomena bahaya banyak cicilan kini telah menjadi bom waktu bagi banyak rumah tangga di Indonesia. Ketika cicilan bulanan sudah menggerogoti sebagian besar pendapatan, bukan hanya dompet yang menangis, tetapi keharmonisan keluarga dan masa depan anak-anak pun ikut dipertaruhkan.
Memahami Perangkap Utang Konsumtif dan Cicilan Menumpuk
Banyak keluarga terjebak dalam lingkaran setan utang karena mereka melihat cicilan bulanan sebagai bentuk “kemampuan mencicil”, bukan sebagai “beban kewajiban”. Ketika seseorang membeli gawai keluaran terbaru, pakaian branded, atau membiayai liburan mewah menggunakan fasilitas cicilan, mereka sebenarnya sedang menggadaikan pendapatan masa depannya demi kesenangan sesaat.
Masalah mendasar dari utang konsumtif adalah sifatnya yang tidak menghasilkan pemasukan tambahan. Setiap bulan, uang hasil kerja keras, lembur, dan keringat habis hanya untuk menutup berbagai tagihan yang datang silih berganti. Tanpa disadari, rasio utang terhadap pendapatan (debt-to-income ratio) telah melewati batas aman.
Menurut para perencana keuangan, total cicilan bulanan idealnya tidak melebihi 30 persen dari total pendapatan bersih keluarga. Namun, dalam realitas lapangan saat ini, tidak sedikit keluarga yang mengalokasikan hingga 60 hingga 80 persen penghasilannya hanya untuk membayar cicilan. Kondisi ini menyisakan ruang yang sangat tipis untuk biaya hidup sehari-hari, dana darurat, dan tabungan masa depan.
Dampak Buruk Banyak Cicilan Terhadap Kesehatan Finansial Keluarga
Ketika cicilan sudah menumpuk dan mendominasi keuangan rumah tangga, efek domino negatif akan mulai merusak berbagai aspek kehidupan keluarga. Berikut adalah beberapa dampak buruk utama yang diakibatkan oleh bahaya banyak cicilan terhadap kesehatan finansial:
1. Lenyapnya Dana Darurat dan Ketidakberdayaan Saat Krisis
Dana darurat adalah bantalan pengaman finansial yang wajib dimiliki setiap keluarga untuk menghadapi situasi tak terduga, seperti pemutusan hubungan kerja (PHK), sakit parah, atau kerusakan rumah mendadak. Namun, bagi keluarga yang terbebani banyak cicilan, mustahil bisa menyisihkan uang untuk dana darurat.
Ketika musibah datang—dan itu pasti akan terjadi pada waktunya—keluarga tersebut tidak memiliki cadangan finansial sama sekali. Akibatnya, mereka terpaksa mencari utang baru untuk menutupi utang lama atau membiayai darurat tersebut. Ini adalah awal dari lingkaran gali lubang tutup lubang yang sangat sulit dihentikan.
2. Ketiadaan Investasi dan Tabungan Masa Depan
Kesehatan finansial jangka panjang sangat bergantung pada kemampuan keluarga dalam membangun kekayaan melalui investasi, seperti emas, reksa dana, saham, atau aset properti tambahan. Dengan maraknya bahaya banyak cicilan, alokasi untuk investasi praktis menjadi nol. Uang yang seharusnya bisa dikembangkan untuk membiayai pendidikan tinggi anak di masa depan atau dana pensiun orang tua, justru habis untuk membayar bunga dan denda keterlambatan dari barang-barang konsumtif yang nilainya sudah turun drastis.
3. Rusaknya Arus Kas (Cash Flow) Rumah Tangga
Arus kas adalah jantung dari keuangan keluarga. Arus kas yang sehat mensyaratkan adanya surplus antara pemasukan dan pengeluaran setiap bulannya. Ketika seseorang memiliki terlalu banyak cicilan, arus kas bulanan akan mengalami defisit struktural. Belum juga tanggal 25, gaji sudah habis tersedot untuk autodebet berbagai aplikasi pinjaman online dan kartu kredit. Kondisi ini memaksa keluarga untuk hidup dalam kecemasan konstan setiap kali awal bulan menjelang.
Beban Psikologis dan Ancaman Keharmonisan Rumah Tangga
Masalah keuangan jarang sekali berdiri sendiri. Dalam banyak kasus, krisis finansial yang diakibatkan oleh bahaya banyak cicilan berimbas langsung pada kesehatan mental dan hubungan interpersonal di dalam rumah tangga.
Uang adalah salah satu pemicu konflik nomor satu dalam pernikahan. Ketika tekanan tagihan terus mendera, komunikasi antara suami istri mulai diwarnai oleh ketegangan, kemarahan, dan rasa saling menyalahkan. Suami atau istri mungkin merasa tertekan karena harus bekerja ekstra keras hanya untuk membayar bunga utang, sementara pasangan atau anggota keluarga lainnya tidak mengerti betapa parahnya situasi keuangan yang sedang dihadapi.
Stres finansial kronis ini juga berdampak buruk secara psikologis. Kecemasan berlebih, insomnia, hilangnya fokus bekerja, hingga depresi adalah gejala umum yang dialami oleh korban perangkap utang konsumtif. Beban mental ini tentu menurunkan produktivitas kerja, yang pada akhirnya dapat mengancam karier dan sumber pemasukan utama keluarga.
Langkah Strategis Keluar dari Perangkap Utang Konsumtif
Menyadari adanya bahaya banyak cicilan di dalam rumah tangga adalah langkah awal yang sangat penting. Semakin cepat sebuah keluarga mengakui masalah ini, semakin cepat pula tindakan korektif dapat dilakukan sebelum situasi berubah menjadi bencana kebangkrutan. Berikut adalah beberapa langkah taktis untuk memulihkan kesehatan finansial:
1. Audit Total Utang dan Buat Daftar Prioritas
Langkah pertama adalah duduk bersama pasangan dan mendata seluruh utang yang dimiliki secara jujur dan transparan. Tuliskan nama kreditur, sisa pokok utang, tingkat suku bunga, dan besaran cicilan bulanan setiap jenis utang. Dari data ini, Anda bisa menggunakan dua metode populer untuk melunasinya:
- Metode Debt Avalanche (Salju Utang): Melunasi utang dengan prioritas suku bunga tertinggi terlebih dahulu untuk menghemat pengeluaran bunga jangka panjang.
- Metode Debt Snowball (Bola Salju Utang): Melunasi utang dengan nominal terkecil terlebih dahulu untuk memberikan dorongan psikologis dan kemenangan kecil (small wins) yang memotivasi.
2. Lakukan Negosiasi dengan Kreditur
Jika cicilan bulanan sudah benar-benar mencekik dan Anda mulai kesulitan membayar tepat waktu, jangan lari dari masalah. Hubungi pihak bank atau lembaga keuangan tempat Anda berutang. Jelaskan kondisi finansial Anda secara jujur. Sering kali, lembaga keuangan menyediakan program restrukturisasi utang, seperti perpanjangan tenor cicilan untuk menurunkan nominal pembayaran bulanan, atau bahkan keringanan bunga dan denda.
3. Rem Ketat Pengeluaran Konsumtif dan Jual Aset
Untuk sementara waktu, keluarga harus menerapkan gaya hidup minimalis yang sangat ketat. Pangkas semua pengeluaran yang tidak esensial, seperti langganan hiburan digital yang jarang dipakai, kebiasaan makan di luar, dan pembelian barang-barang sekunder. Jika situasi sudah sangat mendesak, pertimbangkan untuk menjual aset-aset non-produktif yang dulu dibeli dengan utang, seperti kendaraan mewah atau barang elektronik berharga tinggi, guna melunasi pokok pinjaman secara sekaligus.
4. Cari Tambahan Pendapatan (Side Hustle)
Mengandalkan gaji bulanan saja terkadang tidak cukup untuk mengejar ketertinggalan akibat bunga utang yang menumpuk. Manfaatkan keahlian atau waktu luang Anda untuk mencari sumber penghasilan tambahan. Pekerjaan sampingan seperti menjadi freelancer, berdagang kecil-kecilan secara online, atau menawarkan jasa konsultasi dapat menjadi amunisi tambahan untuk mempercepat proses pelunasan utang.
Membangun Mindset Keuangan yang Sehat untuk Masa Depan
Pengalaman terjebak dalam bahaya banyak cicilan harus dijadikan pelajaran berharga bagi seluruh anggota keluarga. Ke depan, edukasi literasi keuangan menjadi kunci utama agar kesalahan serupa tidak terulang kembali.
Ajarkan anak-anak sejak dini mengenai pentingnya membedakan antara kebutuhan (needs) dan keinginan (wants). Biasakan diri untuk selalu menabung terlebih dahulu sebelum membeli sesuatu, dan hindari prinsip “beli sekarang, pikirkan nanti” yang terbukti merusak masa depan banyak orang.
Kesehatan finansial keluarga adalah fondasi utama bagi ketenteraman hidup. Bebas dari utang konsumtif bukanlah tanda hidup kekurangan, melainkan sebuah bentuk kemerdekaan finansial yang memberikan ketenangan pikiran, kebebasan dari stres, serta jaminan masa depan yang jauh lebih cerah dan aman bagi orang-orang tercinta.