Menabung masih menjadi fondasi keuangan yang paling dasar. Namun, di tengah harga kebutuhan yang terus bergerak naik, uang yang hanya disimpan di rekening tanpa strategi bisa kehilangan nilainya dari waktu ke waktu. Karena itu, memahami cara mengelola tabungan inflasi menjadi keterampilan penting untuk menghadapi tahun 2026.
Mengapa Inflasi Diam-diam Menggerus Tabungan
Inflasi berarti kenaikan harga barang dan jasa secara umum. Ketika inflasi berjalan, jumlah uang yang sama hanya bisa membeli barang yang lebih sedikit. Misalnya, uang Rp10 juta hari ini mungkin hanya setara dengan belanja yang nilainya lebih kecil setelah beberapa tahun.
Bank Indonesia menetapkan sasaran inflasi sebesar 2,5 persen dengan toleransi plus minus 1 persen. Angka ini terlihat kecil, tetapi efek majemuk dalam jangka panjang cukup besar. Tabungan yang bunganya lebih rendah dari laju inflasi berarti nilai riilnya terus menyusut, meskipun saldo di buku tabungan tampak bertambah.
Langkah Pertama: Pastikan Dana Darurat Tersedia
Sebelum memikirkan imbal hasil, pastikan kebutuhan mendesak sudah terlindungi. Dana darurat idealnya setara tiga hingga enam bulan pengeluaran rutin, mencakup kebutuhan makan, tempat tinggal, transportasi, dan cicilan.
Dana ini sebaiknya disimpan di instrumen yang likuid dan aman, misalnya rekening tabungan atau deposito yang bisa dicairkan dengan cepat. Tujuannya bukan mencari keuntungan besar, melainkan memastikan Anda tidak perlu menjual aset jangka panjang atau berutang saat terjadi keadaan darurat, seperti kehilangan pekerjaan atau sakit.
Pisahkan Tabungan Berdasarkan Tujuan
Salah satu kesalahan yang sering terjadi adalah menyimpan semua uang dalam satu rekening. Cara ini membuat sulit melihat mana yang harus dijaga dan mana yang boleh diinvestasikan.
Pisahkan tabungan menjadi beberapa kelompok sesuai tujuan dan jangka waktu. Dana untuk kebutuhan dalam satu sampai dua tahun, seperti biaya kendaraan atau renovasi rumah, sebaiknya ditempatkan di instrumen yang relatif stabil. Sementara itu, dana untuk kebutuhan lima tahun ke atas, seperti pendidikan anak atau persiapan pensiun, bisa diarahkan ke instrumen yang berpotensi memberikan imbal hasil lebih tinggi. Dengan pemisahan ini, Anda lebih mudah menyesuaikan strategi tanpa mengorbankan rencana utama.
Pilih Instrumen yang Berpotensi Mengalahkan Inflasi
Tabungan konvensional sering kali memberikan bunga yang rendah. Oleh karena itu, perlu mempertimbangkan instrumen lain yang lebih sesuai dengan tujuan dan profil risiko masing-masing.
Beberapa pilihan yang banyak dilirik masyarakat antara lain:
- Deposito, yang menawarkan bunga tetap dan cocok untuk dana yang tidak perlu dicairkan dalam waktu dekat.
- Surat Berharga Negara ritel, yang diterbitkan pemerintah dan dapat dibeli dengan nominal relatif terjangkau melalui platform resmi.
- Reksa dana pasar uang atau reksa dana pendapatan tetap, yang dikelola manajer investasi dan umumnya memiliki risiko lebih terukur dibanding saham.
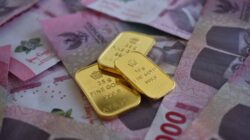
- Emas, yang sering dianggap sebagai pelindung nilai saat inflasi meningkat, meskipun harganya tetap fluktuatif.
Setiap instrumen memiliki karakter berbeda. Sebelum membeli, pahami imbal hasil, risiko, biaya, dan jangka waktunya. Jangan tergoda janji keuntungan cepat yang tidak masuk akal, karena di sinilah risiko penipuan kerap mengintai.
Lindungi Simpanan Lewat Jaminan LPS
Keamanan simpanan juga perlu diperhatikan. Di Indonesia, simpanan nasabah di bank umum dijamin oleh Lembaga Penjamin Simpanan (LPS) hingga batas tertentu. Saat ini, batas penjaminan per nasabah per bank adalah Rp2 miliar, termasuk bunganya. Informasi ini penting untuk diperhatikan, terutama jika Anda memiliki simpanan dalam jumlah besar. Anda dapat membagi dana ke beberapa bank atau memastikan total simpanan tetap berada dalam batas perlindungan.
Pastikan juga bank atau lembaga tempat Anda menyimpan dana sudah terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Disiplin dan Evaluasi Secara Rutin
Strategi terbaik tidak akan berhasil tanpa konsistensi. Sisihkan sebagian pendapatan segera setelah gajian, sebelum digunakan untuk konsumsi. Cara ini membantu menabung menjadi kebiasaan, bukan sisa dari pengeluaran.
Selain itu, lakukan evaluasi minimal sekali dalam setahun. Tinjau apakah imbal hasil masih sejalan dengan inflasi, apakah tujuan keuangan berubah, dan apakah alokasi dana sudah sesuai dengan kondisi terbaru. Jika perlu, lakukan penyesuaian kecil secara bertahap.
Mengelola tabungan di tengah inflasi bukan soal menebak kondisi ekonomi, melainkan menyusun rencana yang kuat dan disiplin. Mulai dari menyiapkan dana darurat, memisahkan tabungan berdasarkan tujuan, memilih instrumen yang sesuai, hingga memastikan keamanan simpanan. Dengan langkah-langkah tersebut, daya beli Anda dapat lebih terlindungi dan rencana keuangan jangka panjang menjadi lebih terarah pada 2026 dan seterusnya.