
Fenomena ekonomi sering kali terdengar rumit dan hanya berputar di sekitar bank sentral, suku bunga, serta grafik makroekonomi yang membingungkan. Padahal, jika ditarik lebih dekat ke realitas, dinamika ekonomi tersebut sangat lekat dengan rutinitas kita. Salah satu istilah yang paling sering menghiasi berita keuangan namun dampaknya langsung terasa di dompet adalah kenaikan harga secara umum dan terus-menerus.
Bagi sebagian besar masyarakat, gejolak harga ini bukan sekadar angka statistik di koran pagi. Ini adalah cerita tentang bagaimana uang belanja bulanan yang tadinya cukup untuk memenuhi satu troli penuh di supermarket, kini hanya menyisakan separuhnya untuk barang yang sama. Memahami bagaimana gejolak nilai uang ini bekerja secara nyata menjadi kunci agar kita tidak salah langkah dalam mengelola keuangan pribadi.
Memahami Esensi Penurunan Nilai Uang di Sektor Riil
Sebelum melihat berbagai wujud nyata dari fenomena ini, penting untuk memahami apa yang sebenarnya terjadi pada daya beli kita. Secara sederhana, penurunan nilai mata uang terjadi ketika jumlah uang yang beredar di masyarakat terlalu banyak, atau ketika biaya produksi melonjak, sehingga nilai intrinsik uang tersebut merosot. Akibatnya, barang dan jasa yang tadinya bisa dibeli dengan nominal tertentu kini menuntut tebusan yang lebih mahal.
Dalam kehidupan sehari-hari, tanda-tanda ini sering kali datang secara perlahan. Lonjakan harga tidak terjadi dalam semalam, melainkan merayap naik secara konsisten. Fenomena ini membuat masyarakat harus berpikir lebih cerdas untuk mempertahankan standar hidup mereka tanpa harus terjerumus ke dalam lubang utang.
Contoh Nyata di Sektor Pangan dan Kebutuhan Pokok
Sektor yang paling cepat dan paling telanjang dalam memperlihatkan dampak penurunan nilai uang adalah kebutuhan dapur. Makanan adalah komoditas primer yang tidak bisa ditunda pembeliannya, sehingga setiap pergerakan harga sekecil apa pun akan langsung memicu kepanikan kecil di kalangan rumah tangga.
Beras, Minyak Goreng, dan Bumbu Dapur
Ambil contoh komoditas beras yang menjadi makanan pokok mayoritas penduduk. Jika beberapa tahun lalu dengan membawa uang pecahan tertentu seseorang bisa mendapatkan kualitas beras medium terbaik, kini nominal yang sama mungkin hanya cukup untuk membeli kualitas di bawahnya.
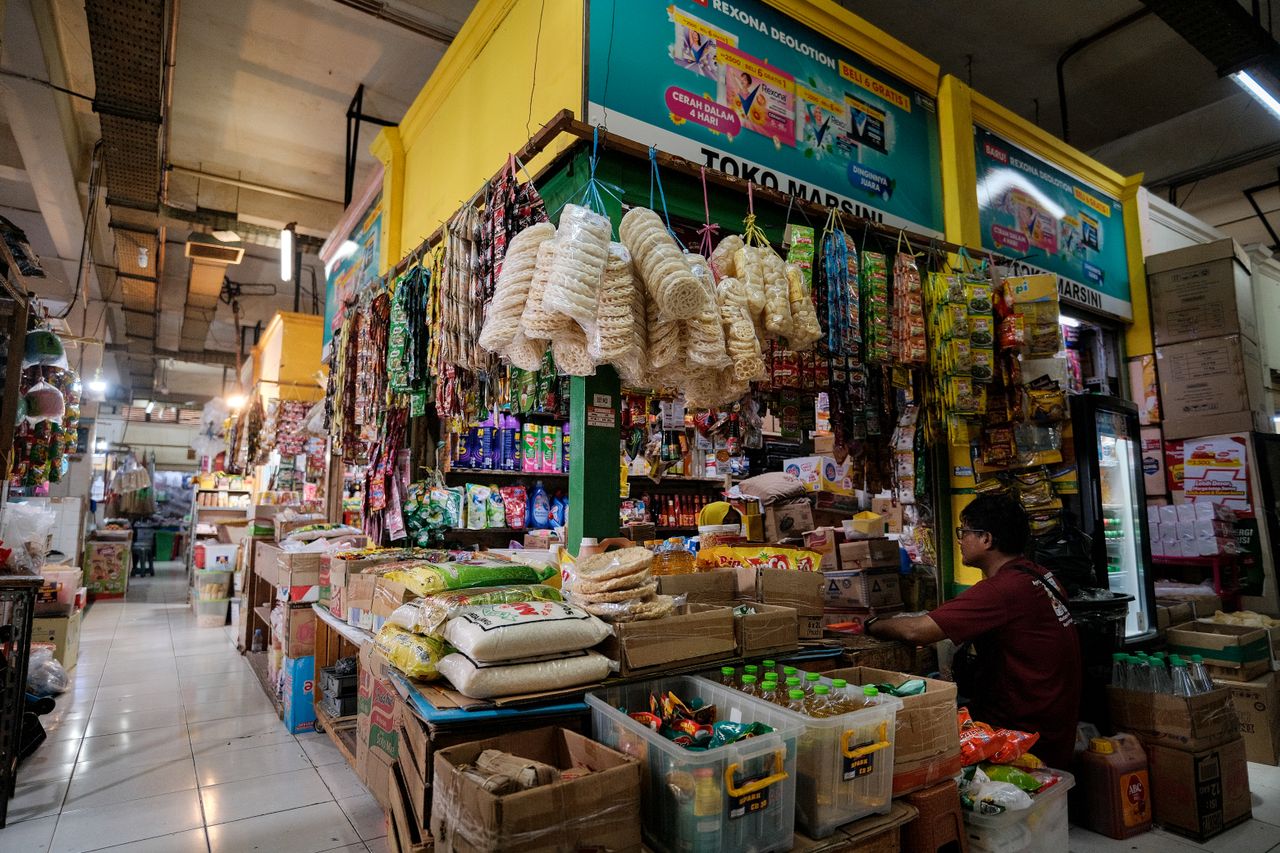
Hal serupa juga terjadi pada minyak goreng, cabai, bawang, dan telur. Ketika harga pupuk dan distribusi naik di tingkat petani, dampaknya langsung menjalar ke pasar tradisional dan ritel modern. Ibu-ibu rumah tangga adalah kelompok yang paling pertama menyadari bahwa anggaran belanja mingguan mereka mengalami “penyusutan” secara riil, meskipun jumlah nominal uang di dompet terlihat sama.
Fenomena Shrinkflation: Saat Kemasan Mengecil dengan Harga Sama
Ada satu bentuk adaptasi produsen yang kerap tidak disadari oleh konsumen awam, yaitu shrinkflation atau pengecilan ukuran produk. Ketika biaya bahan baku melonjak akibat tekanan ekonomi, produsen sering kali dihadapkan pada dua pilihan: menaikkan harga jual secara drastis atau mengurangi isi produk dengan harga yang tetap.
Banyak produsen memilih opsi kedua. Cokelat batangan, kemasan biskuit, sabun mandi, hingga deterjen cuci kini hadir dengan bentuk yang sedikit lebih kecil atau volume yang berkurang, sementara banderol harganya tidak berubah. Ini adalah bentuk terselubung dari penurunan daya beli di mana konsumen membayar harga yang sama untuk jumlah barang yang lebih sedikit.
Biaya Pendidikan yang Terus Melambung
Selain urusan perut, sektor pendidikan adalah pos pengeluaran lain yang paling merasakan hantaman tekanan ekonomi jangka panjang. Biaya untuk mengenyam bangku sekolah dari tahun ke tahun menunjukkan grafik yang hampir selalu meroket, jauh melampaui kenaikan rata-rata gaji tahunan pekerja.
Uang Pangkal dan SPP Sekolah
Setiap tahun ajaran baru, orang tua murid selalu dihadapkan pada kenyataan pahit bahwa biaya masuk sekolah—baik uang pangkal maupun uang sumbangan pembinaan pendidikan (SPP)—mengalami kenaikan signifikan. Sekolah swasta maupun perguruan tinggi swasta kerap menaikkan biaya pendidikan dengan alasan penyesuaian fasilitas, gaji tenaga pengajar, dan operasional digital.
Bagi keluarga kelas pekerja, fenomena ini menuntut perencanaan keuangan yang matang sejak jauh-jauh hari. Tanpa investasi atau tabungan khusus pendidikan, menguliahkan anak ke jenjang perguruan tinggi impian akan menjadi beban finansial yang sangat berat di masa depan.
Sektor Transportasi dan Mobilitas Harian
Aktivitas berpindah tempat dari rumah ke tempat kerja juga tidak luput dari dampak gejolak harga. Transportasi adalah urat nadi perekonomian, di mana biaya energi memegang peranan paling vital.
Bahan Bakar Minyak (BBM) dan Tarif Angkutan
Ketika harga minyak mentah dunia berfluktuasi atau pemerintah memutuskan untuk menyesuaikan subsidi energi, efek dominonya langsung menghantam sektor transportasi. Harga Bahan Bakar Minyak (BBM) yang naik akan seketika mengerek tarif ojek online, taksi, bus kota, hingga ongkos logistik barang antarkota.
Bagi pekerja komuter yang mengandalkan kendaraan pribadi, pengeluaran untuk membeli bensin bulanan mau tidak mau harus ditambah, mengorbankan pos anggaran lain seperti hiburan atau tabungan. Sementara bagi pengguna transportasi umum, penyesuaian tarif resmi menjadi beban tambahan yang harus dialokasikan setiap bulannya.
Perumahan dan Biaya Tempat Tinggal
Kebutuhan akan papan atau tempat tinggal juga menunjukkan betapa cepatnya nilai uang mengalami pergeseran. Memiliki rumah sendiri di era modern kini menjadi tantangan yang kian pelik bagi generasi muda.
Harga Properti dan Kontrak Rumah
Harga tanah dan bangunan di perkotaan besar terus merangkak naik setiap tahunnya, sering kali tidak sebanding dengan laju kenaikan Upah Minimum Provinsi (UMP). Akibatnya, impian untuk membeli rumah pertama melalui skema KPR (Kredit Pemilikan Rumah) membutuhkan cicilan bulanan yang lebih besar dengan tenor yang lebih panjang.
Tidak hanya bagi pembeli rumah, mereka yang masih mengontrak atau menyewa apartemen juga merasakan dampaknya. Pemilik properti hampir selalu menaikkan harga sewa setiap tahun atau setiap kali masa kontrak habis, merespons biaya pemeliharaan dan pajak bumi bangunan yang ikut terkerek naik.
Tarif Layanan Publik dan Utilitas Rumah Tangga
Kehidupan modern sangat bergantung pada pasokan listrik, air bersih, dan koneksi internet. Biaya untuk menikmati fasilitas dasar ini pun tidak pernah diam di tempat.
Tagihan Listrik, Air, dan Internet
Tarif dasar listrik yang mengalami penyesuaian secara berkala, kenaikan tarif Perusahaan Daerah Air Minum (PDAM), hingga biaya langganan internet rumah (WiFi) yang kerap merangkak naik adalah contoh nyata bagaimana pengeluaran rutin bulanan semakin membengkak. Meskipun konsumsi pemakaian listrik atau air di rumah Anda sama persis seperti bulan lalu, total tagihan yang harus dibayarkan sering kali tetap menunjukkan angka yang lebih tinggi akibat adanya penyesuaian tarif dari penyedia layanan.
Dampak Psikologis dan Perilaku Konsumen
Menghadapi berbagai kenaikan harga dalam rutinitas harian, mau tidak mau masyarakat harus mengubah pola pikir dan perilaku finansial mereka. Tekanan ini menciptakan pergeseran besar dalam cara pandang terhadap uang dan aset.
Dari Konsumtif Menjadi Selektif
Jika di masa lalu masyarakat cenderung mudah menghabiskan uang untuk gaya hidup konsumtif tanpa pikir panjang, kini tren tersebut mulai bergeser. Muncul kesadaran kolektif untuk lebih selektif dalam berbelanja. Istilah seperti frugal living atau gaya hidup hemat semakin populer di kalangan anak muda sebagai bentuk pertahanan diri terhadap ketidakpastian ekonomi.
Masyarakat kini lebih mengutamakan pembelian barang-barang yang benar-benar esensial ketimbang menuruti keinginan sesaat. Anggaran untuk liburan, makan di restoran mewah, atau membeli barang fesyen bermerek mulai diketatkan demi mengamankan kebutuhan dapur dan dana darurat.
Perburuan Instrumen Lindung Nilai
Selain mengubah kebiasaan belanja, fenomena penurunan nilai uang ini juga mendorong masyarakat untuk mulai melek finansial. Menyimpan uang tunai di bawah bantal atau sekadar di tabungan konvensional kini dianggap kurang menguntungkan karena nilainya tergerus oleh laju kenaikan harga barang.
Akibatnya, banyak orang berlomba-lomba mencari instrumen pelindung nilai (hedging), seperti emas batangan, instrumen investasi pasar modal, Surat Berharga Negara (SBN), hingga properti. Emas, misalnya, kembali dilirik sebagai aset safe haven yang relatif stabil dalam mempertahankan daya beli di tengah badai ekonomi.
Strategi Bertahan di Tengah Tekanan Biaya Hidup
Mengetahui berbagai bentuk nyata dari penurunan daya beli ini tentu bukan untuk menimbulkan kecemasan, melainkan sebagai bentuk kesadaran agar kita bisa mengambil tindakan preventif yang tepat. Pengelolaan keuangan yang disiplin menjadi perisai utama.
Langkah pertama yang bisa dilakukan adalah melakukan pencatatan keuangan secara rinci. Dengan mengetahui ke mana setiap rupiah mengalir, kita bisa memetakan pos mana saja yang mengalami pembengkakan paling besar. Evaluasi anggaran bulanan secara berkala juga membantu kita untuk segera memangkas pengeluaran yang tidak perlu sebelum berakibat fatal pada kesehatan finansial.
Selain itu, mengandalkan satu sumber pemasukan saja di tengah dinamika ekonomi yang fluktuatif sering kali berisiko tinggi. Membangun sumber penghasilan tambahan melalui bisnis sampingan, freelance, atau memaksimalkan potensi digital menjadi salah satu solusi rasional yang banyak ditempuh masyarakat saat ini.
Pada akhirnya, memahami dinamika ekonomi dalam skala mikro ini membimbing kita untuk menjadi individu yang lebih bijak, adaptif, dan siap menghadapi segala ketidakpastian finansial yang mungkin terjadi di masa depan.