
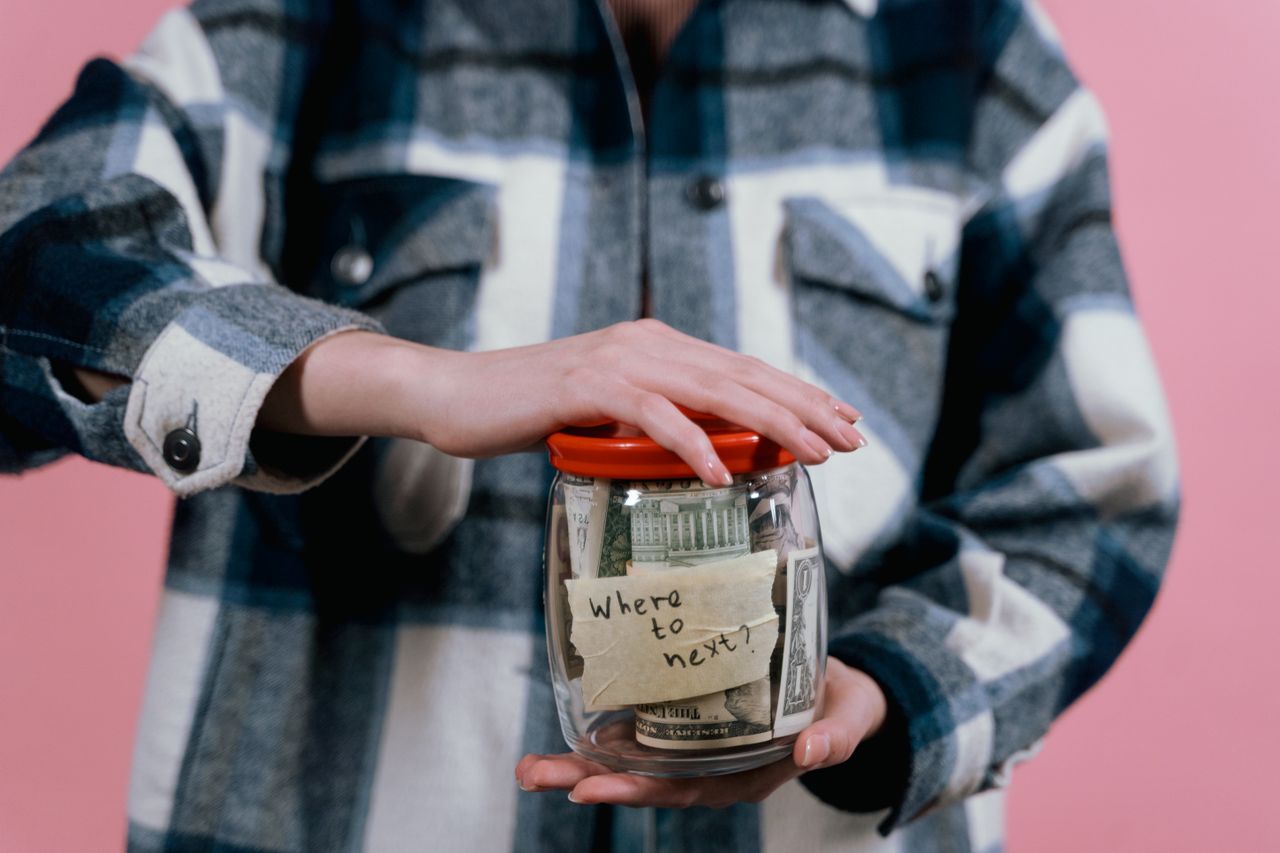
Mengelola keuangan pribadi sering kali terasa seperti berjalan di atas tali. Di satu sisi, kita harus memikirkan investasi untuk masa depan, namun di sisi lain, ketidakpastian hidup selalu mengintai. Mulai dari pemutusan hubungan kerja mendadak, masalah kesehatan yang membutuhkan penanganan cepat, hingga kerusakan rumah yang tak terduga. Di sinilah pentingnya memiliki jaring pengaman finansial, yang populer disebut sebagai dana darurat.
Banyak orang yang keliru memahami konsep ini. Mereka menganggap semua tabungan adalah dana darurat, atau justru mencampuradukkan pos dana darurat dengan tabungan untuk liburan dan pembelian barang konsumtif. Akibatnya, saat krisis benar-benar datang, dana yang tersedia tidak bisa digunakan secara optimal.
Lantas, apa saja sebenarnya yang termasuk dalam instrumen dan kategori pengelolaan dana darurat yang ideal? Mari kita bedah secara mendalam agar keuangan Anda lebih tangguh menghadapi berbagai situasi.
Memahami Esensi Dana Darurat dalam Keuangan Modern
Sebelum mengulik instrumennya, penting untuk memahami bahwa dana darurat bukanlah investasi yang bertujuan untuk mengejar imbal hasil tinggi. Fungsi utamanya adalah likuiditas dan keamanan. Artinya, uang tersebut harus bisa dicairkan dalam waktu singkat tanpa Risiko penurunan nilai yang signifikan.
Di tengah kondisi ekonomi global yang dinamis dan penuh ketidakpastian, memiliki dana darurat bukan lagi sebuah pilihan opsional, melainkan kewajiban finansial. Perencana keuangan menyarankan agar dana ini disiapkan berdasarkan profil pengeluaran bulanan, bukan sekadar jumlah pendapatan.
Bagi yang belum menikah, idealnya memiliki dana darurat minimal 3 hingga 6 kali pengeluaran bulanan. Sementara bagi yang sudah berkeluarga atau memiliki tanggungan, angka ini meningkat menjadi 6 hingga 12 kali pengeluaran bulanan.
Instrumen Finansial yang Masuk Kategori Dana Darurat
Tidak semua bentuk kekayaan bisa dikategorikan sebagai dana darurat. Properti, emas fisik dalam jumlah besar, atau saham di pasar modal, meskipun merupakan aset berharga, bukanlah pilihan yang tepat untuk pos ini. Properti membutuhkan waktu berbulan-bulan untuk dijual, sedangkan saham sangat volatil dan bisa merugi jika harus dicairkan secara mendesak saat pasar sedang bearish.
Berikut adalah instrumen keuangan yang paling layak dan aman untuk dikategorikan sebagai dana darurat:
1. Tabungan Bank Konvensional atau Syariah yang Terpisah
Ini adalah bentuk paling dasar dari dana darurat. Namun, catatannya adalah rekening ini harus terpisah dari rekening operasional atau rekening belanja sehari-hari. Jika disatukan, godaan untuk menggunakan dana darurat demi kepentingan konsumtif akan sangat tinggi. Pilihlah bank yang memiliki fasilitas ATM yang mudah diakses dan layanan perbankan digital yang stabil.
2. Deposito Berjangka dengan Pencairan Fleksibel
Bagi sebagian orang, menyimpan uang di tabungan biasa terlalu menggoda untuk dibelanjakan. Deposito bisa menjadi solusi penahan diri yang baik. Meskipun memiliki jangka waktu tertentu (misalnya 1 atau 3 bulan), banyak bank kini menawarkan produk deposito dengan sistem auto-roll over atau kemudahan pencairan dengan penalti minimal jika terjadi keadaan darurat yang sifatnya mendesak.
3. Reksa Dana Pasar Uang (RDPU)
Dalam beberapa tahun terakhir, Reksa Dana Pasar Uang menjadi primadona sebagai tempat penyimpanan dana darurat. Instrumen ini menempatkan dana pada instrumen pasar uang seperti deposito bank dan obligasi jangka pendek kurang dari satu tahun. Keunggulannya adalah imbal hasilnya sedikit lebih tinggi dari tabungan biasa, risiko yang sangat rendah, dan proses pencairan (redemption) yang relatif cepat—biasanya memakan waktu 1 hingga 2 hari kerja saja.
Mengapa Emas dan Saham Bukan Pilihan Utama Dana Darurat?
Banyak masyarakat Indonesia yang mengandalkan emas batangan sebagai bentuk simpanan darurat. Meskipun emas memiliki nilai lindung nilai (hedging) yang sangat baik terhadap inflasi, emas fisik tidak memenuhi syarat utama likuiditas instan. Menjual emas membutuhkan waktu untuk mendatangi toko emas atau Pegadaian, dan terkadang harganya bisa fluktuatif dalam jangka pendek.
Begitu pula dengan saham atau aset kripto. Kedua instrumen ini memiliki volatilitas yang ekstrem. Membayangkan Anda harus mencairkan portofolio saham di saat Indeks Harga Saham Gabungan (IHSG) sedang mengalami koreksi tajam tentu akan mendatangkan kerugian besar. Oleh karena itu, tempatkan aset-aset tersebut di pos investasi jangka panjang, bukan di pos dana darurat.
Kriteria Pengeluaran yang Layak Menggunakan Dana Darurat
Memiliki uangnya saja tidak cukup; Anda juga harus bijak dalam menentukan kapan dana tersebut boleh disentuh. Sering kali, batas antara “kebutuhan mendesak” dan “keinginan sesaat” menjadi kabur ketika seseorang memegang uang tunai.
Berikut adalah kondisi riil yang membolehkan Anda menggunakan dana darurat:
Kehilangan Pekerjaan atau Sumber Pendapatan Utama
Ketika terkena PHK atau bisnis mengalami kebangkrutan mendadak, dana darurat berfungsi sebagai jembatan finansial untuk menyambung hidup dan mencari pekerjaan baru selama beberapa bulan ke depan tanpa harus langsung berutang.
Darurat Medis yang Tidak Ditanggung Asuransi
Kesehatan adalah aset yang paling tidak bisa diprediksi. Meskipun Anda sudah memiliki BPJS Kesehatan atau asuransi swasta, sering kali ada biaya-biaya medis tambahan (out-of-pocket costs) atau obat tertentu yang tidak sepenuhnya ditanggung. Di sinilah dana darurat berperan menyelamatkan nyawa dan kondisi finansial keluarga.
Bencana Alam dan Kerusakan Properti Fatal
Kerusakan struktural pada rumah akibat bencana alam, seperti atap yang roboh karena angin kencang atau pipa utama yang pecah dan membanjiri rumah, membutuhkan perbaikan instan agar hunian tetap layak huni. Biaya perbaikan mendadak semacam ini sah menggunakan pos dana darurat.
Hal yang Bukan Termasuk Kategori Dana Darurat
Untuk menjaga agar pos ini tetap aman, Anda juga harus mengenali hal-hal apa saja yang tidak boleh dibiayai menggunakan dana darurat:
- Liburan atau Healing: Kebutuhan rekreasi penting untuk kesehatan mental, namun harus direncanakan melalui pos anggaran tersendiri, bukan dengan mencaplok dana darurat.
- Membeli Gadget atau Kendaraan Baru: Keinginan untuk meningkatkan gaya hidup bukanlah sebuah darurat.
- DP Rumah atau Kendaraan: Pembelian aset produktif atau konsumtif besar harus melalui perencanaan keuangan yang matang, bukan diambil dari uang cadangan krisis.
- Cicilan Utang Konsumtif Rutin: Jika Anda kesulitan membayar cicilan kartu kredit atau pinjaman online konsumtif, itu adalah tanda masalah arus kas bulanan, bukan alasan untuk membobol dana darurat secara terus-menerus.
Cara Membangun dan Memulihkan Dana Darurat
Membangun dana darurat dari nol memang membutuhkan disiplin tingkat tinggi. Bagi sebagian besar pekerja dengan penghasilan UMR, menyisihkan uang hingga 6 kali pengeluaran tampak seperti angan-angan yang jauh.
Kunci utamanya adalah konsistensi, bukan jumlah besar yang langsung disetor. Mulailah dari nominal kecil, misalnya menyisihkan 5% hingga 10% dari pendapatan bulanan secara otomatis setiap hari gaji masuk. Perlakukan setoran dana darurat ini layaknya tagihan bulanan yang wajib dibayar, bukan sisa uang di akhir bulan yang sering kali sudah habis.
Selain itu, jika suatu saat Anda terpaksa menggunakan dana darurat untuk situasi yang benar-benar mendesak, jadikan sebagai prioritas utama untuk segera mengisinya kembali begitu kondisi finansial mulai stabil. Perlakukan rekening dana darurat seperti tabungan keramat yang hanya boleh dibuka saat lampu merah menyala dalam hidup Anda.
Kesimpulannya, dana darurat adalah fondasi dari seluruh bangunan keuangan yang sehat. Dengan menempatkannya pada instrumen yang tepat—seperti tabungan terpisah, deposito likuid, atau reksa dana pasar uang—serta menjaganya dari godaan konsumtif, Anda telah memberikan proteksi terbaik bagi diri sendiri dan keluarga tercinta dalam menghadapi ketidakpastian masa depan.