
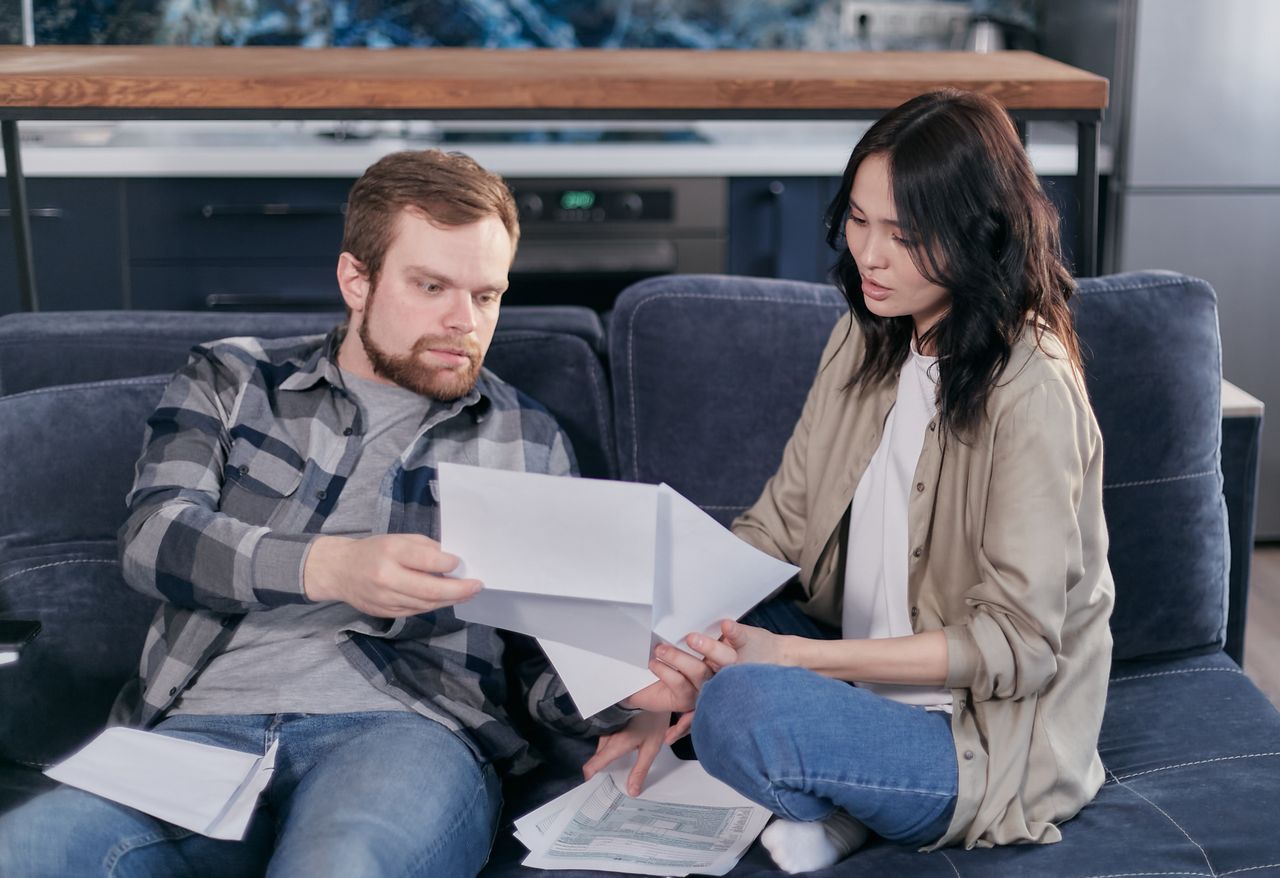
Uang sering disebut sebagai salah satu pemicu pertengkaran paling klasik dalam rumah tangga. Bukan tanpa alasan. Berdasarkan berbagai survei global, persoalan finansial secara konsisten masuk dalam tiga besar sumber konflik suami istri, bersanding dengan masalah komunikasi dan pengasuhan anak. Yang menarik, pertengkaran soal uang jarang benar-benar soal angka. Di baliknya biasanya ada rasa tidak aman, perasaan tidak dihargai, atau ekspektasi yang tidak pernah dibicarakan dengan jujur.
Kenyataannya, banyak pasangan masuk ke jenjang pernikahan dengan bekal pengetahuan keuangan rumah tangga yang minim. Mereka tahu cara bekerja dan mencari uang, tetapi belum tentu paham cara mengelolanya bersama-sama. Akibatnya, kesalahan-kesalahan kecil yang seharusnya bisa diselesaikan justru menumpuk dan meledak menjadi pertengkaran besar. Artikel ini merangkum kesalahan pengelolaan keuangan rumah tangga yang paling sering memicu konflik, sekaligus memberi gambaran bagaimana cara menghindarinya.
Tidak Pernah Membicarakan Uang Sebelum Menikah
Banyak pasangan menghabiskan berbulan-bulan merencanakan pernikahan, tetapi belum pernah duduk berdua membahas kondisi keuangan masing-masing. Utang, tabungan, kebiasaan belanja, hingga ekspektasi soal siapa yang membayar apa sering baru terungkap setelah mereka tinggal serumah. Padahal, keterbukaan soal kondisi finansial adalah fondasi utama keuangan rumah tangga yang sehat.
Menurut sejumlah survei lembaga keuangan di berbagai negara, sebagian besar pasangan mengaku pernah bertengkar soal uang, dan salah satu pemicunya adalah “kejutan” finansial yang baru diketahui setelah menikah. Misalnya, suami yang ternyata masih punya cicilan kendaraan besar, atau istri yang memiliki kebiasaan belanja online di luar kendali. Ketika informasi ini muncul belakangan, pasangan merasa dibohongi, dan itu jauh lebih menyakitkan daripada angka utangnya sendiri.
Kesalahan ini terlihat sederhana, tetapi dampaknya panjang. Solusinya bukan sekadar “bicara soal uang sekali sebelum nikah”, melainkan membangun kebiasaan rutin untuk membahas kondisi keuangan bersama. Pasangan yang terbiasa transparan akan lebih mudah menyelesaikan masalah karena tidak ada informasi yang disembunyikan.
Mencampur Seluruh Uang Tanpa Kesepakatan yang Jelas
Ada dua ekstrem yang sama-sama berbahaya dalam keuangan rumah tangga. Yang pertama, pasangan yang menggabungkan semua penghasilan ke satu rekening tanpa aturan main yang disepakati. Yang kedua, pasangan yang memisahkan uang secara kaku dan menolak berbagi sama sekali.
Pada model pertama, masalah muncul ketika salah satu pihak merasa “uangku dipakai untuk hal yang tidak kusetujui”. Contohnya, gaji istri dipakai suami untuk membeli barang hobi tanpa diskusi. Meskipun secara teknis uang itu milik bersama, rasa kehilangan kendali atas hasil kerja sendiri bisa memicu kekecewaan. Sebaliknya, pada model kedua, pasangan yang terlalu kaku memisahkan uang sering merasa tidak mendapat dukungan, terutama ketika salah satu pihak sedang kesulitan.
Pendekatan yang lebih sehat adalah hybrid: ada rekening bersama untuk kebutuhan rumah tangga, dan ada rekening pribadi untuk kebutuhan masing-masing. Dengan begitu, setiap orang tetap punya rasa memiliki dan otonomi, tetapi tanggung jawab rumah tangga tetap dijalankan bersama. Yang paling penting, model apa pun yang dipilih harus lahir dari kesepakatan, bukan asumsi sepihak.
Tidak Punya Dana Darurat
Dana darurat adalah salah satu pilar keuangan rumah tangga yang paling sering diabaikan, padahal dampaknya langsung terasa saat ada kebutuhan mendadak. Idealnya, dana darurat disiapkan sebesar 3–6 kali pengeluaran bulanan untuk keluarga dengan penghasilan tetap, dan bisa lebih besar untuk keluarga dengan penghasilan tidak tetap atau tanggungan banyak.
Ketika dana darurat tidak ada, setiap kejadian tak terduga—anak sakit, motor rusak, atau kebutuhan keluarga mendadak—langsung berubah menjadi sumber stres. Stres finansial inilah yang kemudian memicu pertengkaran. Suami menyalahkan istri karena dianggap boros, istri menyalahkan suami karena dianggap tidak mempersiapkan apa pun. Padahal akar masalahnya bukan pada siapa yang salah, melainkan pada tidak adanya bantalan finansial yang seharusnya disiapkan sejak awal.
Membangun dana darurat memang butuh waktu, tetapi tidak harus langsung besar. Mulai dari menyisihkan sejumlah kecil dari setiap pemasukan secara konsisten sudah jauh lebih baik daripada tidak sama sekali. Yang penting, keputusan menyisihkan ini disepakati bersama sehingga tidak terasa seperti beban sepihak.
Pembagian Tugas Finansial yang Tidak Seimbang
Salah satu kesalahan pengelolaan keuangan rumah tangga yang jarang disadari adalah membuat satu orang memegang seluruh kendali keuangan. Ada keluarga di mana semua urusan tagihan, cicilan, tabungan, dan investasi hanya ditangani oleh satu pihak. Pihak lain sama sekali tidak tahu kondisi keuangan keluarga.
Pada permukaan, model ini terlihat efisien. Satu orang mengurus, yang lain tinggal menikmati. Masalahnya muncul dalam dua situasi. Pertama, ketika pihak yang memegang kendali sakit atau tidak bisa mengurus keuangan, keluarga bisa kelabakan karena tidak ada yang tahu apa-apa. Kedua, pihak yang tidak dilibatkan sering merasa tidak dihargai atau curiga, terutama jika pengeluarannya harus selalu meminta persetujuan.
Konflik juga bisa muncul dari sisi sebaliknya: satu pihak merasa terbebani karena harus mengurus semua hal sendirian. Ketika tagihan menumpuk atau arus kas keluarga terganggu, pihak inilah yang paling stres, dan stres itu mudah berubah menjadi pertengkaran. Solusi yang lebih sehat adalah membagi peran: satu orang menjadi pengelola harian, tetapi keputusan besar tetap dibuat bersama, dan laporan kondisi keuangan disampaikan secara berkala.
Gaya Hidup yang Melebihi Kemampuan
Ini mungkin kesalahan paling klasik, tetapi hingga kini masih menjadi pemicu utama pertengkaran suami istri. Fenomena yang sering disebut lifestyle inflation membuat pengeluaran ikut naik seiring naiknya penghasilan, tanpa diimbangi peningkatan tabungan atau investasi. Gaji naik, tetapi sisa uang di akhir bulan tetap sama—atau bahkan lebih kecil.
Dalam banyak kasus, masalahnya bukan penghasilan yang kurang, melainkan kebutuhan yang terus dinaikkan. Membeli kendaraan baru, pindah ke rumah lebih besar, atau mengikuti tren gaya hidup lingkungan sekitar tanpa perhitungan matang bisa membuat keuangan rumah tangga rapuh. Ketika kondisi darurat datang, keluarga yang tidak punya tabungan akan sangat terpukul.
Pertengkaran biasanya muncul ketika salah satu pihak ingin menahan pengeluaran, sementara yang lain merasa “memang sudah seharusnya seperti ini”. Di sinilah pentingnya menyusun anggaran rumah tangga bersama, bukan sekadar daftar pengeluaran yang dibuat sepihak. Anggaran yang disepakati berdua akan lebih mudah dijalankan dan dipatuhi karena tidak terasa sebagai aturan yang dipaksakan.
Menyembunyikan Utang atau Pinjaman
Kejujuran soal utang adalah hal mutlak dalam keuangan rumah tangga. Sayangnya, masih banyak orang yang memilih menyembunyikan cicilan, pinjaman online, atau kartu kredit dari pasangannya karena takut dianggap tidak bertanggung jawab. Ketika kebenaran akhirnya terungkap, yang muncul bukan hanya masalah finansial, tetapi juga krisis kepercayaan.
Utang yang disembunyikan biasanya bermula dari perkara kecil, misalnya membeli barang secara kredit tanpa memberi tahu pasangan. Namun karena harus dicicil setiap bulan, lama-kelamaan jumlahnya membengkak dan mulai mengganggu arus kas keluarga. Pasangan yang tidak tahu apa-apa akan kebingungan ketika uang bulanan terasa menipis, dan dari situ pertengkaran dimulai.
Yang perlu dipahami bersama: memiliki utang bukanlah hal yang memalukan, tetapi menyembunyikannya adalah pilihan yang merusak. Pasangan yang saling terbuka akan lebih mudah mencari solusi, misalnya dengan menyusun ulang prioritas atau merundingkan cara melunasi bersama. Keterbukaan juga membuat keluarga bisa menghindari utang baru yang tidak perlu.
Tidak Punya Rencana dan Tujuan Keuangan Bersama
Rumah tangga yang dikelola tanpa tujuan finansial yang jelas mudah kehilangan arah. Setiap orang punya keinginan masing-masing—satu ingin membeli rumah, satu ingin berlibur ke luar negeri, satu ingin menabung untuk pendidikan anak—tetapi keinginan itu tidak pernah dirumuskan menjadi rencana bersama. Akibatnya, uang yang tersedia dipakai untuk hal yang berbeda-beda sesuai kepentingan masing-masing.
Padahal, tujuan keuangan bersama punya fungsi penting: menjadi kompas bagi setiap keputusan pengeluaran. Ketika pasangan punya target menabung untuk rumah dalam lima tahun ke depan, mereka akan lebih mudah menolak pengeluaran impulsif karena tahu itu mengorbankan tujuan bersama. Sebaliknya, tanpa tujuan, setiap pengeluaran terasa sama pentingnya, dan setiap perbedaan pendapat berpotensi jadi pertengkaran.
Rencana keuangan bersama tidak harus rumit. Mulai dari tujuan jangka pendek seperti membangun dana darurat, lalu tujuan jangka menengah seperti pendidikan anak, hingga tujuan jangka panjang seperti pensiun. Yang penting, target-target ini ditulis, disepakati, dan ditinjau secara berkala, misalnya setiap awal tahun.
Kurangnya Literasi Keuangan
Faktor yang tidak boleh diabaikan adalah literasi keuangan. Banyak pertengkaran soal uang sebenarnya berakar dari pemahaman finansial yang terbatas. Misalnya, satu pihak menganggap investasi sebagai hal berisiko dan tabu, sementara pihak lain ingin mulai berinvestasi. Tanpa pemahaman yang memadai, perbedaan pandangan ini mudah berubah menjadi konflik.
Literasi keuangan rumah tangga mencakup banyak hal: memahami perbedaan kebutuhan dan keinginan, membaca bunga pinjaman, mengelola arus kas, hingga memilih instrumen investasi yang sesuai. Semakin rendah pemahaman ini, semakin besar kemungkinan keluarga mengambil keputusan finansial yang salah—dan keputusan yang salah selalu menyisakan kekecewaan.
Kabar baiknya, literasi keuangan bisa dipelajari bersama. Banyak sumber belajar gratis, dari artikel, podcast, hingga program edukasi dari lembaga keuangan. Ketika suami dan istri sama-sama memahami dasar-dasar keuangan, diskusi soal uang tidak lagi menjadi ajang saling menyalahkan, melainkan kesempatan untuk mengambil keputusan yang lebih baik.
Komunikasi yang Buruk Soal Uang
Semua poin di atas bermuara pada satu hal: komunikasi. Uang adalah topik yang emosional. Di dalamnya melekat nilai-nilai tentang keamanan, status, dan harga diri. Karena itu, membicarakannya dengan cara yang salah—misalnya menuduh, menyalahkan, atau mengungkit masa lalu—hampir pasti memicu pertengkaran.
Sebaliknya, komunikasi yang baik soal keuangan rumah tangga bukan berarti harus selalu serius dan formal. Pasangan bisa memulai dari obrolan ringan soal prioritas, keinginan, dan kekhawatiran. Yang penting adalah mendengarkan tanpa menghakimi, lalu mencari solusi bersama. Jika kebiasaan ini dibangun sejak awal, masalah finansial sekecil apa pun bisa diselesaikan sebelum membesar.
Membangun Kebiasaan Keuangan Rumah Tangga yang Sehat
Pada akhirnya, pertengkaran soal uang bukanlah pertanda bahwa pernikahan sedang bermasalah. Justru sebaliknya, pertengkaran sering muncul karena pasangan peduli pada masa depan keluarga. Yang membedakan rumah tangga yang sehat dan yang tidak adalah cara mereka merespons konflik tersebut.
Ada beberapa kebiasaan sederhana yang bisa mulai dibangun bersama. Pertama, adakan evaluasi keuangan rutin—misalnya setiap bulan—untuk membahas arus kas, tagihan, dan progres tujuan bersama. Kedua, sepakati aturan dasar soal pengeluaran, misalnya ambang batas nominal yang harus didiskusikan lebih dulu. Ketiga, buat keputusan besar selalu berdua, termasuk soal utang dan investasi. Keempat, siapkan dana darurat secara bertahap. Kelima, jaga keterbukaan, sekecil apa pun kondisi keuangan yang dihadapi.
Kesalahan pengelolaan keuangan rumah tangga memang hampir tidak bisa dihindari sepenuhnya. Namun, kesalahan yang sama tidak perlu diulang terus-menerus. Dengan komunikasi yang jujur, pemahaman finansial yang terus ditingkatkan, dan kebiasaan evaluasi bersama, uang tidak lagi menjadi pemicu pertengkaran, melainkan alat untuk membangun masa depan keluarga.