
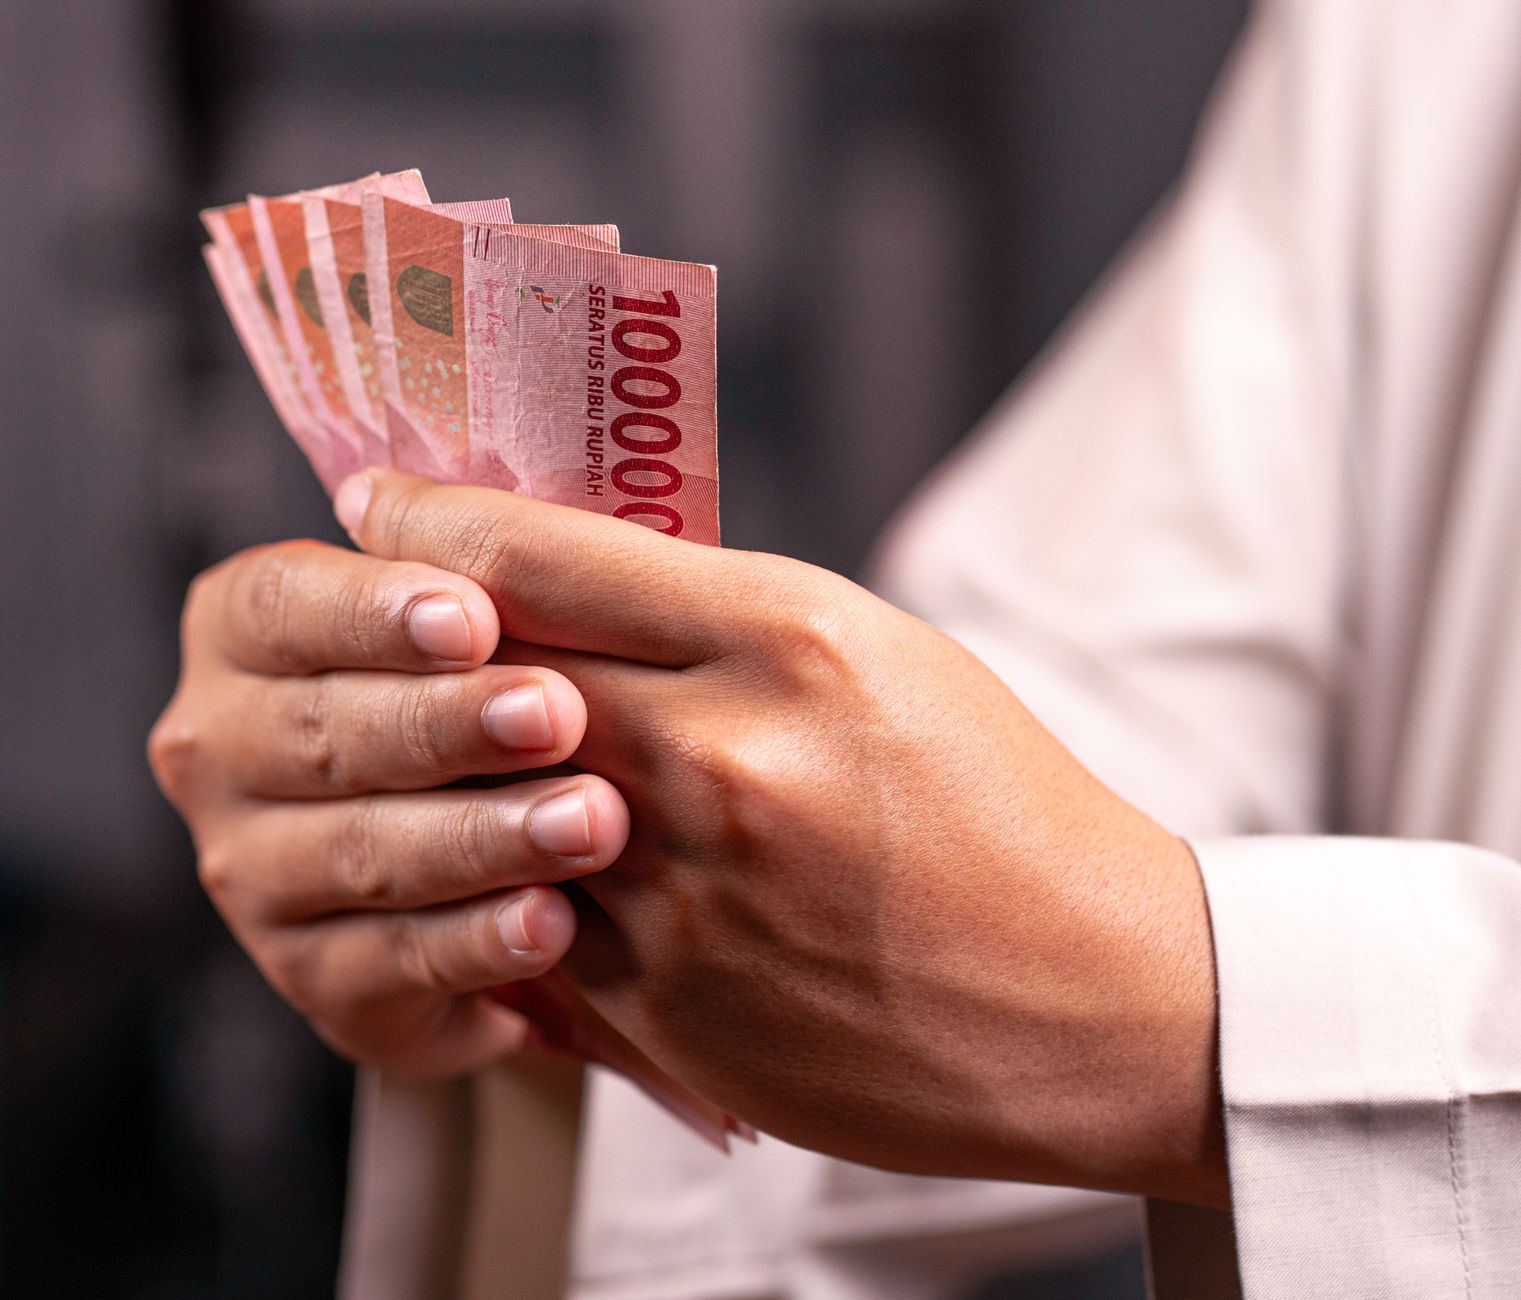
Gaji bulanan sering kali terasa “tipis” padahal jumlahnya tidak berubah. Banyak orang mengira penyebabnya adalah pengeluaran besar seperti cicilan rumah atau tagihan kartu kredit. Kenyataannya, berdasarkan berbagai survei literasi keuangan, kebocoran anggaran paling sering berasal dari pengeluaran kecil yang dilakukan berulang setiap hari. Inilah yang dalam dunia keuangan dikenal sebagai latte factor—istilah yang dipopulerkan penulis keuangan David Bach untuk menggambarkan bagaimana secangkir kopi seharga Rp25 ribu yang dibeli setiap hari bisa menjadi puluhan juta rupiah dalam setahun.
Artikel ini membedah kebiasaan boros harian yang tampak sepele tetapi berdampak besar pada kondisi dompet Anda, lengkap dengan data, simulasi angka, dan cara mengatasinya.
Mengapa Pengeluaran Kecil Lebih Berbahaya daripada Pengeluaran Besar
Pengeluaran besar biasanya direncanakan. Anda tahu kapan cicilan motor jatuh tempo, Anda memperkirakan biaya listrik setiap bulan, dan Anda menabung untuk liburan. Sebaliknya, pengeluaran kecil terjadi secara impulsif dan hampir tanpa kesadaran. Karena nominalnya kecil, otak cenderung menganggapnya “tidak signifikan” sehingga tidak masuk dalam perhitungan anggaran.
Masalahnya, menurut laporan World Economic Forum dan berbagai kajian literasi keuangan, pengeluaran mikro (micro-spending) menyumbang porsi signifikan dari kebocoran anggaran rumah tangga kelas menengah. Fenomena ini diperparah oleh sistem pembayaran digital. Riset dari lembaga riset keuangan menunjukkan bahwa orang cenderung membelanjakan 12–18 persen lebih banyak saat menggunakan dompet digital atau kartu tanpa kontak dibandingkan uang tunai, karena rasa “sakit” saat mengeluarkan uang berkurang.
Dengan kata lain, kebiasaan boros harian bukan soal satu transaksi, melainkan soal frekuensi. Satu transaksi Rp20 ribu terasa ringan. Tiga puluh transaksi Rp20 ribu dalam sebulan berarti Rp600 ribu yang lenyap tanpa jejak jelas.
1. Kopi dan Minuman Kekinian Setiap Hari
Ini contoh klasik yang masih relevan hingga kini. Harga satu gelas kopi susu kekinian berkisar Rp18 ribu hingga Rp30 ribu, sementara minuman boba atau teh manis bisa mencapai Rp25 ribu. Jika Anda membeli satu minuman ini setiap hari kerja, hitungannya menjadi:
- Rp22.000 × 22 hari kerja = Rp484.000 per bulan
- Rp484.000 × 12 bulan = Rp5,8 juta per tahun
Jika uang tersebut diinvestasikan dengan asumsi imbal hasil 7 persen per tahun selama 10 tahun, nilainya bisa melewati Rp80 juta. Angka ini bukan untuk melarang Anda menikmati kopi, melainkan untuk menyadarkan bahwa kebiasaan boros harian berskala kecil punya daya rusak jangka panjang yang serius.
Solusinya bukan berhenti total, melainkan mengurangi frekuensi. Misalnya, batasi membeli kopi dua kali seminggu dan sisanya membuat sendiri di rumah atau kantor.
2. Biaya Pengiriman dan Biaya Admin Layanan Digital
Satu lagi kebiasaan boros harian yang sulit disadari: ongkos kirim dan biaya admin. Pesan makanan lewat aplikasi? Ada biaya pengiriman Rp10 ribu plus biaya layanan. Belanja online barang seharga Rp50 ribu? Ongkir bisa Rp15 ribu. Transfer antarbank? Kena biaya admin.
Secara terpisah, nominal ini kecil. Namun jika Anda memesan makanan lewat aplikasi empat kali seminggu, biaya pengiriman dan layanan bisa mencapai Rp200 ribu–Rp300 ribu per bulan. Belum termasuk kecenderungan belanja lebih banyak karena tergoda promo “gratis ongkir dengan minimum belanja”.
Fenomena ini dikenal sebagai shipping fee blindness—kecenderungan mengabaikan biaya tambahan karena fokus pada harga barang. Data dari platform e-commerce global menunjukkan bahwa konsumen rela membayar lebih mahal untuk mendapatkan gratis ongkir, padahal total belanja akhirnya lebih besar.
3. “Cuma” Jajan Snack dan Makanan Ringan
Kebiasaan boros harian berikutnya adalah jajan di minimarket atau kantin. Sekali jajan Rp10 ribu–Rp15 ribu terasa wajar. Tapi jika dilakukan dua kali sehari, 30 hari dalam sebulan, angkanya menjadi Rp600 ribu–Rp900 ribu. Jumlah ini setara dengan satu cicilan motor atau biaya listrik sebulan.
Yang membuat pengeluaran ini berbahaya adalah sifatnya yang otomatis. Anda masuk minimarket untuk membeli air minum, keluar membawa keripik, cokelat, dan minuman kemasan. Riset perilaku konsumen menyebut ini sebagai impulse purchase—pembelian tak terencana yang dipicu tata letak toko dan posisi kasir.
Cara mengatasinya: buat daftar belanja sebelum masuk toko, dan hindari masuk minimarket saat lapar atau bosan.
4. Langganan Digital yang Tidak Terpakai
Layanan streaming, aplikasi musik, penyimpanan cloud, aplikasi kebugaran, hingga langganan game—semuanya menawarkan harga bulanan yang terasa murah, misalnya Rp39 ribu, Rp49 ribu, atau Rp54 ribu. Masalahnya, banyak orang berlangganan lebih dari satu layanan tanpa benar-benar menggunakannya.
Survei lembaga riset pasar C+R Research (diperbarui 2023) menemukan bahwa rata-rata konsumen meremehkan pengeluaran langganan bulanan mereka hingga hampir 40 persen. Artinya, orang mengira hanya menghabiskan Rp150 ribu untuk langganan, padahal totalnya bisa mencapai Rp250 ribu lebih.
Langkah praktis: cek mutasi rekening atau kartu kredit selama tiga bulan terakhir, tandai semua langganan berulang, dan hentikan yang tidak dipakai lebih dari satu bulan.
5. Parkir, Tol, dan Bensin yang Tidak Terhitung
Bagi pekerja komuter, biaya parkir harian sering luput dari anggaran. Parkir motor Rp2.000–Rp5.000, parkir mobil Rp5.000–Rp15.000 per hari. Belum lagi biaya tol, bensin, dan kadang uang rokok atau jajanan di perjalanan. Dalam sebulan, kebocoran ini bisa mencapai Rp400 ribu–Rp800 ribu.
Kebiasaan boros harian di kategori transportasi sering tidak terasa karena dikeluarkan dalam bentuk pecahan kecil. Namun ketika dijumlahkan, porsinya bisa setara dengan 10–15 persen gaji.
Solusi yang bisa diterapkan adalah menggunakan anggaran transportasi mingguan yang sudah dibatasi, misalnya mengisi saldo e-money dengan nominal tetap setiap Senin dan tidak menambah hingga minggu berikutnya.
6. Belanja Online karena Godaan Promo dan “Flash Sale”
Diskon 50 persen, gratis ongkir, cashback, dan notifikasi flash sale dirancang untuk memicu keputusan cepat. Banyak orang akhirnya membeli barang yang tidak dibutuhkan hanya karena harganya sedang “murah”. Ini adalah bentuk kebiasaan boros harian yang paling sulit dilawan karena dibungkus sebagai penghematan.
Kunci untuk menangkalnya adalah aturan 24 jam: untuk setiap pembelian non-kebutuhan di atas nominal tertentu, tunggu 24 jam sebelum memutuskan. Sebagian besar dorongan membeli akan hilang setelah waktu itu.
7. Biaya Langganan yang Naik Tanpa Disadari dan “Silent Leak” Lainnya
Selain langganan digital, ada kebocoran diam-diam lain: biaya administrasi rekening, bunga kartu kredit karena pembayaran minimum, denda telat bayar, dan biaya penarikan tunai antarbank. Nominalnya kecil per transaksi, tapi secara kumulatif menggerus pendapatan.
Data Otoritas Jasa Keuangan (OJK) secara konsisten mencatat bahwa rasio kredit macet rumah tangga sering dipicu penggunaan kartu kredit untuk kebutuhan konsumsi harian, bukan kebutuhan produktif. Ini menandakan bahwa kebiasaan boros harian punya kaitan langsung dengan masalah keuangan yang lebih serius.
Simulasi: Berapa Banyak yang “Hilang” dalam Sebulan?
Mari jumlahkan secara sederhana kebiasaan boros harian yang umum:
- Kopi/kekinian: Rp400.000
- Ongkir dan biaya layanan: Rp250.000
- Jajan minimarket: Rp600.000
- Langganan digital: Rp200.000
- Parkir dan transportasi kecil: Rp500.000
- Belanja online impulsif: Rp400.000
Total kebocoran: sekitar Rp2,35 juta per bulan, atau Rp28,2 juta per tahun. Untuk seseorang dengan gaji Rp8 juta, angka ini setara dengan 29 persen penghasilan—bukan jumlah yang bisa diabaikan.
Cara Menghentikan Kebiasaan Boros Harian
Mengubah kebiasaan tidak cukup dengan niat. Diperlukan sistem yang membuat pengeluaran terlihat dan terkendali. Berikut langkah yang bisa langsung diterapkan:
- Catat pengeluaran selama 30 hari menggunakan aplikasi atau catatan sederhana. Data ini akan membuka mata Anda tentang ke mana uang pergi.
- Terapkan metode “bayar diri sendiri dulu”: sisihkan tabungan di awal bulan sebelum belanja, bukan di akhir.
- Gunakan sistem amplop digital atau rekening terpisah untuk kategori belanja harian agar tidak bercampur dengan kebutuhan pokok.
- Terapkan aturan 24 jam untuk setiap pembelian non-esensial.
- Lakukan audit langganan setiap tiga bulan.
- Tetapkan batas pengeluaran mikro harian, misalnya Rp50 ribu untuk jajan dan minuman, lalu taati.
Gaji yang cepat habis sebelum akhir bulan jarang disebabkan satu pengeluaran besar. Lebih sering, penyebabnya adalah akumulasi kebiasaan boros harian yang dilakukan tanpa perhitungan. Kopi kekinian, ongkir, jajan minimarket, langganan tak terpakai, hingga parkir harian adalah beberapa contoh nyata yang secara diam-diam menggerus pendapatan.
Mengubah kebiasaan ini bukan berarti hidup pelit, melainkan hidup sadar. Dengan mencatat, membuat batas, dan menerapkan aturan sederhana seperti menunda pembelian dan mengaudit langganan, Anda bisa menyelamatkan jutaan rupiah setiap tahun—uang yang bisa dialihkan ke tabungan, investasi, atau tujuan keuangan yang lebih bermakna.