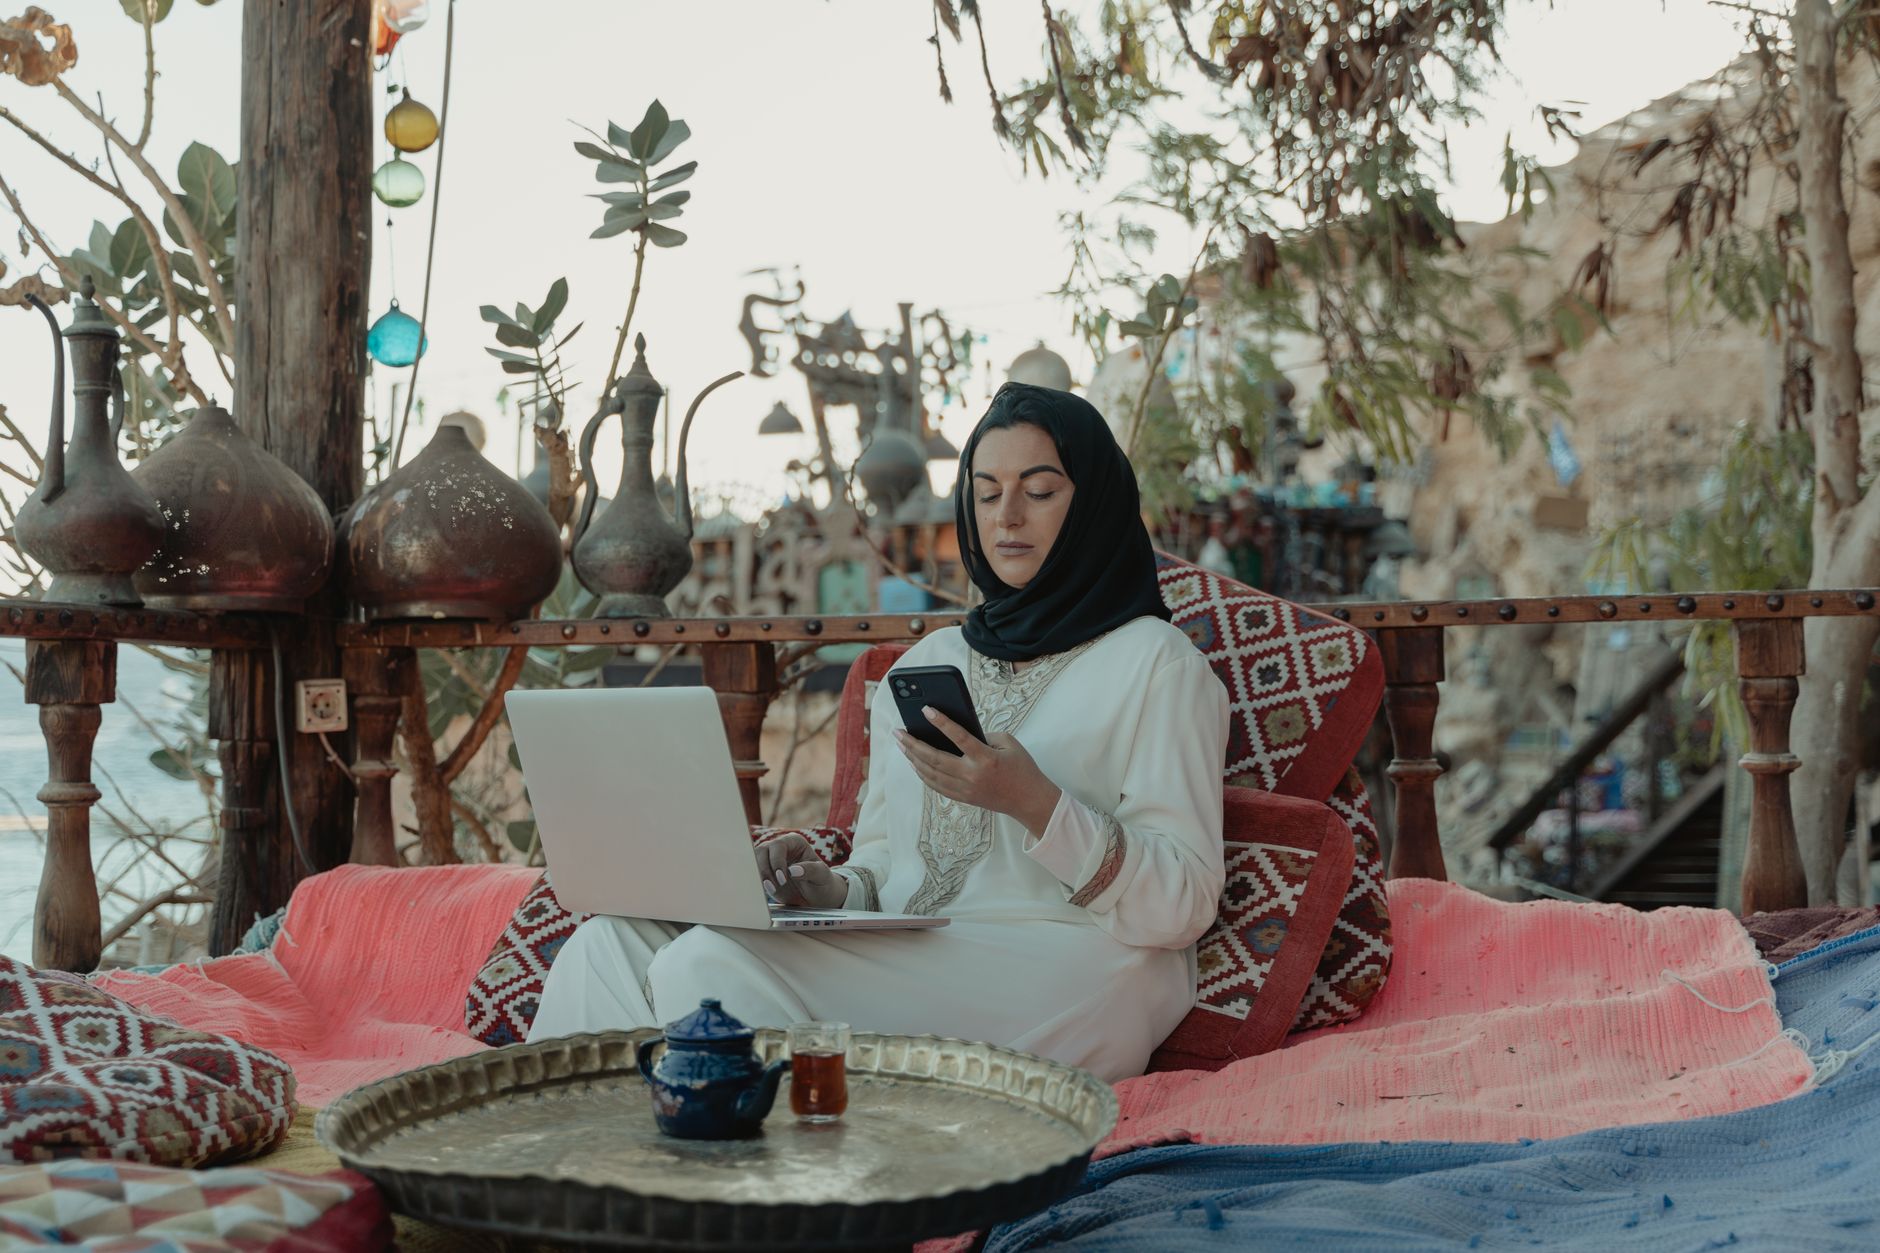
Fenomena digital nomad atau pengelana digital telah bertransformasi dari sekadar tren gaya hidup menjadi gerakan global yang masif. Di Indonesia, surga-surga tersembunyi seperti Bali, Yogyakarta, Lombok, hingga Bandung kini dipadati oleh para profesional jarak jauh dari berbagai belahan dunia. Mereka bekerja sambil menikmati keindahan alam, menyeruput kopi di kafe estetik, dan menjelajahi budaya lokal bermodal laptop serta koneksi internet yang stabil.
Namun, di balik gemerlap feed Instagram yang memperlihatkan produktivitas berlatar matahari terbenam di pantai, tersimpan tantangan besar yang kerap diabaikan: stabilitas finansial. Menjadi seorang digital nomad memberikan kebebasan mutlak, tetapi kebebasan tersebut sering kali dibayar mahal dengan ketidakpastian pendapatan, fluktuasi mata uang, dan godaan konsumtif yang berkedok “investasi gaya hidup”.
Bagi Anda yang ingin atau sedang menjalani gaya hidup ini di tanah air, menguasai strategi keuangan digital nomad bukan lagi sekadar pilihan, melainkan sebuah keharusan bertahan hidup. Bagaimana cara menavigasi arus kas yang tidak menentu tanpa harus mengorbankan petualangan? Berikut adalah panduan komprehensif dan strategi rahasianya.
Ilusi Kebebasan: Memahami Realitas Finansial Digital Nomad
Banyak orang terjebak dalam romantisasi profesi digital nomad. Mereka melihat fleksibilitas waktu, tetapi lupa bahwa fleksibilitas tersebut sering kali berbanding lurus dengan ketidakpastian finansial. Berbeda dengan pekerja kantoran yang menerima gaji tetap setiap tanggal tertentu, seorang pekerja lepas (freelancer) atau pengusaha digital sering kali menghadapi penundaan pembayaran klien, musim sepi proyek, hingga biaya tak terduga yang muncul akibat mobilitas tinggi.
Data dari berbagai laporan tren kerja jarak jauh menunjukkan bahwa salah satu penyebab utama kegagalan digital nomad kembali ke negara asal atau berhenti dari gaya hidup ini adalah kelelahan finansial (financial burnout). Biaya hidup di destinasi populer seperti Bali memang bisa disesuaikan, namun inflasi gaya hidup—seperti sering nongkrong di kafe mahal, menyewa vila mewah, dan berlangganan berbagai aplikasi penunjang kerja—tanpa sadar menggerogoti tabungan.
Oleh karena itu, fondasi pertama dalam mengelola keuangan digital nomad adalah mengubah pola pikir dari “konsumtif dan reaktif” menjadi “strategis dan proaktif”. Anda bukan sedang berlibur panjang, Anda sedang menjalankan karier dengan kantor yang berpindah-pindah.
1. Membangun Bantalan Keamanan: Dana Darurat Super Tebal
Jika pekerja kantoran disarankan memiliki dana darurat sebesar 3 hingga 6 bulan pengeluaran, maka aturan main bagi seorang digital nomad jauh lebih ketat. Anda disarankan untuk memiliki dana darurat minimal 6 hingga 12 bulan dari total biaya hidup bulanan Anda.
Mengapa harus sebesar itu? Jawabannya adalah mitigasi risiko. Bayangkan skenario di mana klien utama Anda memutuskan kontrak secara sepihak, laptop Anda rusak total dan harus segera diganti, atau Anda mengalami masalah kesehatan mendadak di daerah yang jauh dari fasilitas medis standar.
Pisahkan dana darurat ini dari rekening operasional harian. Simpan dalam instrumen yang sangat likuid dan aman, seperti Reksa Dana Pasar Uang atau rekening tabungan terpisah yang tidak terhubung dengan kartu debit harian Anda. Dengan bantalan finansial yang tebal, Anda tidak akan panik ketika menghadapi masa-masa sepi proyek (drought season).
2. Jurus Mengatur Arus Kas dan Pendapatan Multi-Mata Uang
Bagi sebagian besar digital nomad di Indonesia, tantangan terbesar berikutnya adalah pengelolaan mata uang. Anda mungkin mendapatkan bayaran dalam dolar AS (USD), euro (EUR), atau dolar Singapura (SGD), sementara pengeluaran sehari-hari menggunakan Rupiah (IDR).
Fluktuasi nilai tukar bisa menjadi kawan sekaligus lawan. Ketika Rupiah melemah terhadap dolar, pendapatan Anda dalam bentuk valuta asing akan terasa sangat besar. Namun, sebaliknya, ketika Rupiah menguat, daya beli Anda bisa merosot tajam.
Untuk menyiasatinya, terapkan sistem manajemen arus kas yang disiplin:
- Gunakan Akun Fintech Multi-Mata Uang: Manfaatkan layanan seperti Wise, Revolut, atau PayPal yang terintegrasi dengan rekening lokal Indonesia. Layanan ini biasanya menawarkan biaya transfer internasional yang jauh lebih rendah dan kurs konversi yang mendekati pasar riil dibanding bank konvensional.
- Sistem Penggajian Diri Sendiri (Self-Salarying): Jangan langsung menghabiskan uang proyek yang masuk ke rekening. Terapkan sistem pay yourself first. Tentukan gaji bulanan tetap yang realistis untuk Anda ambil dari total pendapatan fluktuatif, dan masukkan sisanya ke dalam pos investasi atau tabungan khusus.
3. Seni Menaklukkan Biaya Hidup di Indonesia: Antara Bali dan Kota Lainnya
Indonesia adalah surga bagi para nomad karena rasio biaya hidup terhadap kualitas hidup yang sangat kompetitif. Namun, ada jebakan psikologis yang sering menjerat: jebakan harga turis (tourist trap).
Bali, khususnya wilayah Canggu, Uluwatu, dan Ubud, menawarkan gaya hidup modern dengan fasilitas berstandar internasional. Konsekuensinya? Harga makanan, sewa tempat tinggal, dan hiburan di kawasan tersebut bisa setara atau bahkan lebih mahal daripada kota-kota besar di Eropa atau Amerika Serikat.
Jika Anda ingin mengoptimalkan keuangan digital nomad, pertimbangkan strategi arbitrase geografis domestik. Anda tidak harus selalu tinggal di episentrum pariwisata.
- Eksplorasi Destinasi Alternatif: Kota seperti Yogyakarta, Malang, Bandung, atau Lombok menawarkan ekosistem pekerja digital yang sedang berkembang pesat dengan biaya sewa akomodasi dan kuliner yang jauh lebih ramah di kantong.
- Negosiasi Sewa Jangka Panjang: Jangan menyewa vila atau apartemen secara harian atau mingguan jika Anda berencana tinggal lama. Selalu cari opsi sewa bulanan atau tahunan untuk mendapatkan potongan harga yang signifikan—biasanya bisa menghemat hingga 30-50% dari total pengeluaran akomodasi.
4. Disiplin Anggaran dengan Metode Zero-Based Budgeting
Dengan mobilitas tinggi, mudah sekali kehilangan jejak ke mana uang Anda pergi. Pembayaran nirsentuh (cashless), QRIS, dan aplikasi pesan-antar makanan membuat pengeluaran kecil terkumpul menjadi nominal yang fantastis di akhir bulan.
Terapkan metode Zero-Based Budgeting, di mana setiap rupiah yang Anda hasilkan harus memiliki “tujuan” yang jelas di awal bulan. Pendapatan dikurangi pengeluaran (termasuk investasi dan tabungan) harus menghasilkan angka nol.
Bagi digital nomad, pembagian pos anggaran idealnya mencakup:
- Kebutuhan Pokok (50%): Sewa tempat tinggal, utilitas, bahan makanan, dan transportasi.
- Keinginan & Gaya Hidup (20%): Makan di restoran, keanggotaan coworking space, langganan aplikasi (Adobe, Canva, Netflix), dan hiburan.
- Tabungan & Investasi (20%): Dana darurat, investasi jangka panjang, dan pensiun.
- Pajak & Urusan Legal (10%): Jangan pernah lupakan kewajiban pajak, baik di negara asal (jika masih berlaku) maupun kepatuhan pajak di Indonesia sesuai regulasi yang berlaku bagi WNI atau WNA pemegang visa tertentu.
5. Investasi untuk Masa Depan: Jangan Terjebak Hidup “Hand to Mouth”
Gaya hidup nomad sering kali membuat pelakunya hidup untuk hari ini saja (YOLO – You Only Live Once). Pikiran bawah sadar sering berbisik, “Buat apa mikirin masa tua, kan saya lagi menikmati hidup di Bali sekarang?”
Ini adalah pola pikir yang berbahaya. Kebebasan hari ini harus dibeli dengan keamanan di masa depan. Ketika Anda memutuskan untuk tidak lagi berpindah-pindah tempat dan ingin menetap, Anda membutuhkan aset yang mapan.
Mulailah menyisihkan sebagian penghasilan untuk instrumen investasi yang pasif dan minim perawatan (karena Anda sibuk berpindah tempat). Reksa dana indeks, saham blue-chip, Surat Berharga Negara (SBN), atau bahkan aset kripto (dengan porsi yang terukur) bisa menjadi pilihan. Bagi digital nomad muslim, instrumen keuangan syariah seperti reksa dana syariah atau sukuk negara juga menyediakan opsi investasi yang berkah dan transparan.
Selain investasi finansial, bentuk investasi terbaik bagi seorang digital nomad adalah investasi pada keterampilan (skill) dan kesehatan. Tingkatkan nilai tawar Anda di pasar global agar bisa menaikkan tarif jasa. Perbarui juga asuransi kesehatan internasional Anda yang mengcover risiko di luar negeri, karena biaya rumah sakit swasta bagi WNA atau bahkan WNI tanpa BPJS di kawasan wisata bisa sangat menguras kantong.
Mengambil Kendali Penuh atas Layar Kehidupan Anda
Menjadi digital nomad di Indonesia adalah sebuah privilege yang luar biasa. Anda bisa merasakan kekayaan budaya, keindahan alam tropis, sambil tetap membangun karier global yang cemerlang. Namun, keindahan tersebut hanya akan bertahan jika fondasi finansial Anda kokoh.
Pengelolaan keuangan digital nomad bukanlah tentang membatasi diri dari kesenangan, melainkan tentang memberikan diri Anda rasa aman yang sesungguhnya. Ketika keuangan Anda teratur, kecemasan akan berkurang, produktivitas meningkat, dan Anda bisa menikmati setiap cangkir kopi di tepi pantai tanpa dibayangi rasa bersalah atau ketakutan akan saldo rekening yang menipis.
Ingatlah bahwa laptop adalah alat kerja Anda, tetapi kedisiplinan finansial adalah kemudi utama yang menentukan ke mana arah kapal kehidupan Anda berlabuh. Mulailah merapikan keuangan Anda hari ini, dan nikmati petualangan tanpa batas dengan tenang.